



Anahtar çıkarımlar
- Makam tazminatı yalnız 657 sayılı Kanuna ekli IV sayılı Makam Tazminatı Cetvelinde unvanı yazılı görevlere ödenir; tutar, cetveldeki gösterge × memur aylık katsayısıdır (657 ek md. 26).
- Görevde yükselme sınavıyla ulaşılan şef, müdür yardımcısı ve şube müdürü unvanları IV sayılı cetvelde yer almaz; bu kadrolara geçiş makam tazminatı doğurmaz.
- Görevde yükselmenin tazminat tarafındaki karşılığı özel hizmet tazminatıdır (657 md. 152/II-A); oranlar Cumhurbaşkanı Kararıyla belirlenir.
- Cetveldeki görevlerde toplam 2 yıl çalıştıktan sonra emekliye ayrılanlara makam tazminatı emekli aylığıyla birlikte ödenmeye devam eder (657 ek md. 26/b).
- Makam tazminatı ve 152. madde tazminatları damga vergisi dışında vergiye tabi değildir.
“Şube müdürü olursam makam tazminatı alır mıyım?” sorusu, görevde yükselme sınavına hazırlananların en sık karıştırdığı konulardan biridir. Bordrolarda “tazminat” adıyla birden fazla kalem bulunur ve bunların her birinin dayanağı, kimlere ödendiği ve emekliliğe etkisi farklıdır. Bu yazıda 657 sayılı Devlet Memurları Kanunundaki iki temel kalemi, makam tazminatı ile özel hizmet tazminatını, görevde yükselme açısından ayırıyoruz.
Makam tazminatı: dayanak ve hesap
Makam tazminatının dayanağı 657 sayılı Kanunun ek 26. maddesidir. Maddenin (a) bendine göre Kanuna ekli IV sayılı cetvelde unvanları yazılı görevlerde bulunanlara, hizalarında gösterilen gösterge rakamlarının memur aylıklarına uygulanan katsayı ile çarpımı sonucu bulunan miktarda makam tazminatı ödenir. Aynı bent, makam tazminatının damga vergisi hariç herhangi bir vergiye tabi tutulmayacağını da hükme bağlar.
“Bu Kanuna ekli IV sayılı cetvelde unvanları yazılı görevlerde bulunanlara hizalarında gösterilen gösterge rakamlarının memur aylıklarına uygulanan katsayı ile çarpımı sonucu bulunan miktarda makam tazminatı ödenir.”
— 657 sayılı Kanun, ek madde 26/a
IV sayılı cetvelde kimler var?
IV sayılı cetvel 10 sıradan oluşur ve en yüksek göstergeden en düşüğe doğru ilerler. Görevde yükselme adayı için anlamlı olan alt sıralardır:
| Sıra | Örnek kadro ve görevler | Tazminat göstergesi |
|---|---|---|
| 3 | Genel müdürler ve ek göstergesi bu düzeyde veya daha yüksek kadrolar | 7.000 |
| 5 (c) | Genel müdür yardımcıları, Gelir İdaresi daire başkanı, vergi dairesi başkanı, müstakil daire başkanları, SGK daire başkanları | 3.000 |
| 5 (f) | Ankara, İstanbul ve İzmir’de il idare kurulu üyesi bakanlık il müdürleri, il emniyet müdürleri, il müftüleri, vali yardımcıları | 3.000 |
| 7 | Birinci dereceli kadroya atanmış olmak şartıyla merkez teşkilatı daire başkanları, bölge müdürleri, üniversite genel sekreterleri | 2.000 |
| 8 (a) | Dört yıllık yükseköğrenimli, birinci dereceli kadroya atanmış Türkiye düzeyinde yetkili merkez denetim elemanları (bakanlık müfettişleri, SGK müfettişleri vb.) | 2.000 |
| 8 (b) | Birinci dereceli kadroya atanmış, 152. maddenin (ğ) bendindeki merkez teşkilatı uzmanları | 2.000 |
| 8 (c) | Birinci dereceli kadroya atanmış iç denetçiler | 2.000 |
| 9 (a) | Birinci dereceli kadroya atanmış olmak şartıyla büyükşehir belediyesi bulunan illerde il idare kurulu üyesi bakanlık il müdürleri, il emniyet müdürleri, il müftüleri | 1.500 |
| 9 (b) | Birinci dereceli kadroya atanmış olmak şartıyla diğer illerde aynı görevler | 1.000 |
Listede şef, müdür yardımcısı, şube müdürü veya ilçe müdürü unvanları yoktur. Ayrıca Görevde Yükselme Genel Yönetmeliğinin 2. maddesi; taşra teşkilatı bölge ve il müdürü kadroları ile bunların yardımcılıklarını, doğrudan merkeze bağlı taşra kuruluşlarının müdür kadrolarını ve yardımcılıklarını Yönetmeliğin uygulama alanı dışında tutar. Kısacası makam tazminatı, görevde yükselme sınavının kapsadığı “müdür ve daha alt görevlerin” üstünde başlar.
Sık yapılan hata
“Şube müdürü olunca makam tazminatı başlar” varsayımı doğru değildir. 657 sayılı Kanunun IV sayılı cetvelinde şube müdürü unvanı yer almaz. Şube müdürünün bordrosundaki artış ek gösterge ve özel hizmet tazminatı üzerinden oluşur. Kendi kurumunuzda özel kanunla getirilmiş ayrı bir ödeme varsa bunun dayanağını tahakkuk biriminizden öğrenin.
Özel hizmet tazminatı: görevde yükselmenin asıl tazminat karşılığı
657 sayılı Kanunun 152. maddesinin “II- Tazminatlar” kısmı, görevin önem, sorumluluk ve niteliği, kadro unvan ve derecesi, eğitim seviyesi gibi ölçütleri dikkate alarak tazminatları en yüksek Devlet memuru aylığının (ek gösterge dahil) brüt tutarına oranla belirler. Genel İdare Hizmetleri sınıfı için Kanun, 1–4. derece kadrolar için ayrı oranlar ve “beş, altı ve yedinci derecelerden aylık alan şube müdürü, müdür, sayman, başkan ve bunların yardımcıları” için %60 tavanı öngörür.
Bu oranlar üst sınırdır. Aynı maddenin “III- Ortak Hükümler” kısmına göre zam ve tazminatların hangi görevlere, hangi miktarda ve hangi usulle ödeneceği bütün kurumları kapsayacak şekilde hazırlanır ve Cumhurbaşkanı Kararı ile yürürlüğe konur. Kurumlar da hizmetin gerekleri ve mali imkânlarına göre bu oranlardan daha düşük oranda ödeme yapabilir. Görevde yükselmeyle şef, müdür yardımcısı veya şube müdürü olduğunuzda bordronuzda değişen tazminat satırı budur.
Birden fazla özel hizmet tazminatı hakkı doğarsa ne olur?
152. madde, hizmetin niteliği itibarıyla birden fazla özel hizmet tazminatı verilmesi gereken durumlarda bunlardan fazla olanın ödeneceğini düzenler. Mülki idare amirliği, emniyet, din hizmetleri ve adalet hizmetleri tazminatı ödenenlere ayrıca özel hizmet tazminatı ödenmez.
Makam tazminatı emeklilikte de ödenir mi?
Ek 26. maddenin (b) bendine göre IV sayılı cetveldeki görevlerde makam tazminatı almaya hak kazandıkları tarihten itibaren toplam iki yıl çalıştıktan sonra emekliye ayrılanlara, bulunacak miktarın tamamı hayatta bulundukları sürece her ay ödenir. 30/12/1987 tarihli 306 sayılı KHK’nin 5. maddesi, makam tazminatı gerektiren görevlerin birden fazlasında toplam iki yıl bulunanlara en üst görevin esas alınacağını düzenler. 1/10/2008’den sonra memur olanlar için 5510 sayılı Kanunun 80. maddesi makam, temsil ve görev tazminatlarını prime esas kazanca dahil eder.
Tazminat tabanı sizin aylığınız değildir
Özel hizmet tazminatının hesabında çoğu adayın gözden kaçırdığı bir ayrıntı vardır: oran, sizin kendi aylığınıza değil, Kanunda belirtilen en yüksek Devlet memuru aylığının (ek gösterge dahil) brüt tutarına uygulanır. Bu nedenle görevde yükselmede tazminat tarafındaki artış, sizin ek göstergenizin yükselmesinden değil, yeni unvanınıza ve derecenize karşılık gelen oranın değişmesinden kaynaklanır. Cumhurbaşkanı Kararı eki cetvelde aynı satıra giren iki personelin özel hizmet tazminatı, kademeleri farklı olsa bile aynı oran üzerinden hesaplanır. Ek göstergenin artışı ise aylık satırında ayrıca görünür. Bordronuzu incelerken bu iki satırı ayrı ayrı karşılaştırmanız, farkın nereden geldiğini görmenizi kolaylaştırır.
Karşılaştırma: makam tazminatı ve özel hizmet tazminatı
| Özellik | Makam tazminatı | Özel hizmet tazminatı |
|---|---|---|
| Dayanak | 657 ek md. 26, IV sayılı cetvel | 657 md. 152/II-A ve Cumhurbaşkanı Kararı |
| Hesap yöntemi | Cetvel göstergesi × memur aylık katsayısı | En yüksek Devlet memuru aylığının (ek gösterge dahil) brüt tutarı × oran |
| Kimlere | Cetvelde unvanı yazılı üst görevler | Hizmet sınıfına göre neredeyse tüm kadrolar |
| Şube müdürü alır mı? | Hayır, cetvelde yok | Evet, unvan ve derecesine göre |
| Vergi | Damga vergisi dışında vergiye tabi değil | Damga vergisi dışında vergiye tabi değil |
| Emeklilikte | Cetveldeki görevlerde toplam 2 yıl çalışana emekli aylığıyla ödenir; 2008 sonrası memurlarda ayrıca prime esas kazanca dahildir | 2008 sonrası memurlarda prime esas kazanca dahildir (5510 md. 80) |
Kariyer planında ne anlama gelir?
Görevde yükselme, 657 sayılı Kanuna tabi personel için müdür ve daha alt görevlere giden yoldur. Bu yolun bordrodaki karşılığı ek gösterge ve özel hizmet tazminatıdır; ayrıntılı rakamlar için ek gösterge cetveli yazımıza bakabilirsiniz. Makam tazminatı ise daire başkanlığı, il müdürlüğü, genel müdür yardımcılığı gibi atamaları farklı usullere bağlı üst görevlerde başlar. Şube müdürlüğünde edinilen deneyim bu görevlere atanmada kurumlarca dikkate alınabilir; ancak bu atamalar görevde yükselme sınavına bağlı değildir.
Kanun metnine 657 sayılı Kanun madde 152 sayfasından ulaşabilir, maaşa etkinin tamamını görevde yükselince maaş nasıl değişir yazımızda görebilirsiniz. Sınav tarihleri için sınav takvimi sayfasını izleyin.
Görevde Yüksel ile sınava hazırlan
Tazminat maddeleri sınavda da karşına çıkabilir. 657 sayılı Kanunun mali hükümlerini kısa kartlarla tekrar et, deneme sınavlarıyla ölç.
Görevde Yüksel’de kurumuna özel ders özetleri, kısa altın bilgi kartları, konu konu soru çözümü, süreli deneme sınavları ve ayrıntılı karne, düello ve sıralama ile gelişim takibi bir arada. Kayıt ücretsiz; Premium kurum başına tek ödemedir ve sınavına kadar geçerlidir. Ücretsiz hesabını aç.
Görevde Yüksel bağımsız bir hazırlık platformudur; hiçbir kurumun resmî sitesi değildir.
Kaynaklar
- 657 sayılı Devlet Memurları Kanunu (mevzuat.gov.tr) — md. 152, ek md. 26; ekli IV sayılı Makam Tazminatı Cetveli; işlenemeyen hükümler (306 sayılı KHK md. 5)
- Kamu Kurum ve Kuruluşlarında Görevde Yükselme ve Unvan Değişikliği Esaslarına Dair Genel Yönetmelik (mevzuat.gov.tr) — md. 2
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (mevzuat.gov.tr) — md. 80
Mevzuat metinleri 8 Ekim 2026 tarihinde mevzuat.gov.tr üzerinden kontrol edilmiştir.
Sık sorulan sorular
Okumak yetmez, ölçmek lazım
Görevde Yüksel seviyeni ölçer, hedef puanına (en az 60) ne kadar kaldığını gösterir ve sınava kalan güne göre günlük program çıkarır.
Ücretsiz başlaBunları da oku
Tüm yazılar →-
 Görevde yükselme sınav sonucu ne kadar geçerli?
Görevde yükselme sınavında başarı, yalnız ilan edilen kadrolar için kullanılır. Asıl adaylar sıralamayla atanır; yedek listeden atama ise başarı sıralamasının kesinleştiği tarihten itibaren en fazla altı ay ve aynı unvan için yeni sınav duyurusu yapılana kadar mümkündür (Genel Yönetmelik md. 12/C). Bu yazı sürenin nasıl işlediğini, sonucun neden sonraki sınava taşınmadığını ve bir kez atandıktan sonra unvanın nasıl korunduğunu anlatır.
7 dk okuma
-
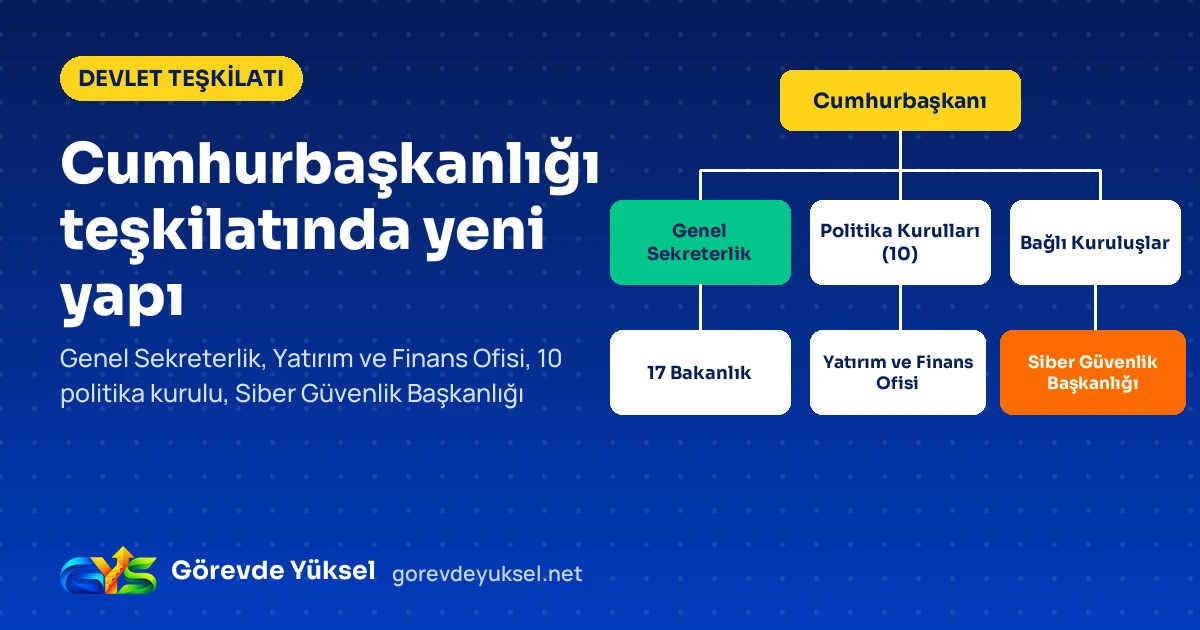 Cumhurbaşkanlığı teşkilatında 2024-2026 değişiklikleri: Genel Sekreterlik, 10 politika kurulu, tek ofis
1 sayılı Cumhurbaşkanlığı Kararnamesinde 2024-2026'da sınavı etkileyen değişiklikler: İdari İşler Başkanlığının Genel Sekreterlik olması, Siber Güvenlik Başkanlığı, politika kurullarının 10'a çıkması ve ofislerin Yatırım ve Finans Ofisinde birleşmesi.
6 dk okuma
-
 3071 sayılı Dilekçe Hakkı Kanunu GYS özeti: 30 gün kuralı ve memurun şikâyet hakkı
3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanunun 11 maddesi: zorunlu unsurlar, incelenemeyecek dilekçeler, 30 ve 60 günlük cevap süreleri; memurların Şikâyet ve Müracaat Yönetmeliğindeki 3, 30 ve 10 günlük süreler.
6 dk okuma
-
 Disiplin cezasının özlük dosyasından silinmesi: 657 sayılı Kanun md. 133 başvurusu adım adım
Uyarma ve kınama 5, diğer cezalar 10 yıl sonra özlük dosyasından silinmesi için atamaya yetkili amire başvurulabilir. Süre hesabı, örnek dilekçe, kademe durdurmada disiplin kurulu mütalaası, ret halinde 60 günlük dava süresi ve görevde yükselmeye etkisi.
6 dk okuma
-
 4982 sayılı Bilgi Edinme Hakkı Kanunu GYS özeti: süreler, Kurul ve istisnalar
4982 sayılı Bilgi Edinme Hakkı Kanunu madde madde: başvuru şekli, 15 ve 30 iş günlük erişim süreleri, 15 günlük itiraz, 9 üyeli Bilgi Edinme Değerlendirme Kurulu ve md. 15-28 istisnaları tablolarla.
6 dk okuma
-
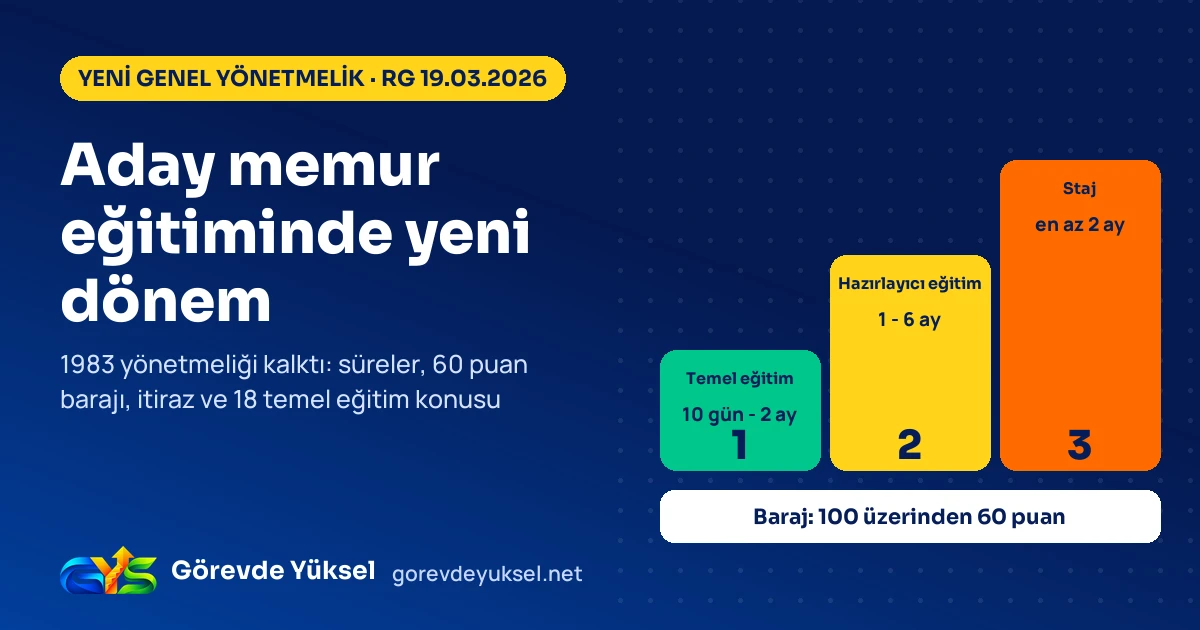 Aday memur eğitiminde yeni genel yönetmelik (2026): süreler, 60 puan barajı ve temel eğitim konuları
19 Mart 2026'da yürürlüğe giren Memurların Yetiştirilmeleri ve Eğitimleri Hakkında Genel Yönetmelik, 1983 tarihli aday memur yönetmeliğini kaldırdı. Hazırlayıcı eğitimin üst sınırı 6 aya çıktı; sınav, itiraz ve 18 temel eğitim konusu madde atıflarıyla.
6 dk okuma