



Kısaca
- Sayıştay, kamu idarelerinin gelir, gider ve mallarını TBMM adına denetleyen ve sorumluların hesaplarını kesin hükme bağlayan anayasal kuruluştur (Anayasa md. 160).
- Sayıştay denetimi düzenlilik denetimi (mali denetim + uygunluk denetimi) ve performans denetiminden oluşur (6085 sayılı Kanun md. 2, 36).
- Sayıştay yerindelik denetimi yapamaz, idarenin takdir yetkisini sınırlayacak karar alamaz (md. 35).
- Sayıştay Başkanı TBMM Genel Kurulunca gizli oyla seçilir; görev süresi 5 yıl, en fazla iki defa seçilebilir (md. 13).
- Daire ilamlarına karşı 60 gün içinde temyiz, Temyiz Kurulu kararlarına karşı 15 gün içinde karar düzeltme yoluna gidilir; Sayıştay kararlarına karşı idari yargıya başvurulamaz.
Kamu görevlisinin harcama yetkilisi, gerçekleştirme görevlisi ya da muhasebe yetkilisi olarak imza attığı her belge, bir gün Sayıştay denetçisinin önüne gelebilir. Bu yüzden Sayıştay, görevde yükselme sınavlarında hem Anayasa (yargı bölümü) hem de kamu mali yönetimi başlıkları altında sorulur. Bu yazıda 3 Aralık 2010'da kabul edilip 19 Aralık 2010 tarihli ve 27790 sayılı Resmî Gazete'de yayımlanan 6085 sayılı Sayıştay Kanununun temel kavramlarını, denetim türlerini ve hesap yargılaması sürecini özetliyoruz.
Sayıştay'ın anayasal konumu
Anayasa'da Sayıştay, "Yargı" bölümü içinde md. 160'ta düzenlenir. Maddeye göre Sayıştay; merkezî yönetim bütçesi kapsamındaki kamu idareleri ile sosyal güvenlik kurumlarının bütün gelir ve giderleri ile mallarını Türkiye Büyük Millet Meclisi adına denetlemek, sorumluların hesap ve işlemlerini kesin hükme bağlamak ve kanunlarla verilen inceleme, denetleme ve hükme bağlama işlerini yapmakla görevlidir.
- Sayıştay'ın kesin hükümlerine karşı ilgililer, yazılı bildirim tarihinden itibaren 15 gün içinde bir kereye mahsus karar düzeltme isteminde bulunabilir. Bu kararlar dolayısıyla idari yargı yoluna başvurulamaz.
- Vergi, benzeri mali yükümlülükler ve ödevler hakkında Danıştay ile Sayıştay kararları arasındaki uyuşmazlıklarda Danıştay kararları esas alınır.
- 2005 yılında 5428 sayılı Kanun'la eklenen fıkraya göre mahallî idarelerin hesap ve işlemlerinin denetimi ve kesin hükme bağlanması da Sayıştay tarafından yapılır.
Sayıştay; bu Kanun ve diğer kanunlarla verilen inceleme, denetleme ve kesin hükme bağlama işlerini yaparken işlevsel ve kurumsal bağımsızlığı olan bir kurumdur.
— 6085 sayılı Sayıştay Kanunu md. 3
Temel kavramlar (6085 md. 2)
| Kavram | Kanundaki tanım (özet) |
|---|---|
| Sayıştay denetimi | Düzenlilik ve performans denetimi |
| Düzenlilik denetimi | Mali denetim ve uygunluk denetimi |
| Mali denetim | Mali rapor ve tabloların güvenilirliği ve doğruluğuna ilişkin denetim |
| Uygunluk denetimi | Gelir, gider ve mallara ilişkin hesap ve işlemlerin kanunlara ve diğer hukuki düzenlemelere uygunluğunun incelenmesi |
| Performans denetimi | İdarelerce belirlenen hedef ve göstergelerle ilgili faaliyet sonuçlarının ölçülmesi |
| Hesap yargılaması | Sorumluların hesap ve işlemlerinin mevzuata uygunluğunun yargılama yoluyla kesin hükme bağlanması |
| Yargılamaya esas rapor | Denetimde tespit edilen kamu zararına ilişkin, dairelerin yargılamasına esas rapor |
| Kamu zararı | 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu'nda belirtilen kamu zararı |
En sık karıştırılan nokta
"Düzenlilik denetimi" ile "uygunluk denetimi" aynı şey değildir. Düzenlilik denetimi bir üst kavramdır ve iki parçadan oluşur: mali denetim (tablolar doğru mu?) + uygunluk denetimi (işlemler mevzuata uygun mu?). Performans denetimi ise düzenlilik denetiminin dışında, ayrı bir türdür.
Denetim alanı ve denetimin ilkeleri
6085 md. 4'e göre Sayıştay; merkezi yönetim bütçesi kapsamındaki kamu idarelerini, sosyal güvenlik kurumlarını, mahallî idareleri, sermayesinde doğrudan veya dolaylı kamu payı bulunan ve özel kanun veya Cumhurbaşkanlığı kararnamesiyle kurulmuş anonim ortaklıkları ve diğer kamu idarelerini denetler. Kamu kurumu niteliğindeki meslek kuruluşları bu kapsamın dışında tutulmuştur. Borçlanma, hibe, Hazine garantileri, AB fonları ve bütçe dışı özel hesaplar da denetim alanındadır.
Denetimin genel esasları md. 35'te sayılır:
- Denetim, kaynakların etkili, ekonomik, verimli ve hukuka uygun kullanılmasının değerlendirilmesidir.
- Sayıştay tarafından yerindelik denetimi yapılamaz; idarenin takdir yetkisini sınırlayacak ve ortadan kaldıracak karar alınamaz.
- Denetim, genel kabul görmüş uluslararası denetim standartlarına uygun yürütülür.
- Sayıştay'a denetimin planlanması, programlanması ve yürütülmesinde talimat verilemez.
Denetim süreci (md. 37-38)
- Denetimin planlanması,
- Denetim programının hazırlanması ve uygulanması,
- Sonuçların ve tavsiyelerin raporlanması,
- Raporların TBMM'ye sunulması ve ilgili kamu idaresine gönderilmesi,
- Raporların izlenmesi.
Denetim raporları kamu idaresinin üst yöneticisi tarafından raporun alındığı tarihten itibaren 30 gün içinde cevaplandırılır. Dairelerin görüşleri alınan raporlar, Dış Denetim Genel Değerlendirme Raporu ile birlikte Sayıştay Başkanınca genel uygunluk bildirimiyle TBMM'ye sunulur.
Teşkilat yapısı
6085 md. 11'e göre Sayıştay'ın organları şunlardır: Başkanlık, Daireler, Genel Kurul, Temyiz Kurulu, Daireler Kurulu, Rapor Değerlendirme Kurulu, Yüksek Disiplin Kurulu, Meslek Mensupları Yükseltme ve Disiplin Kurulu, Denetim, Planlama ve Koordinasyon Kurulu ve Başsavcılık.
| Konu | Kural | Madde |
|---|---|---|
| Başkan ve üyelerin ortak niteliği | En az 4 yıllık fakülte mezuniyeti ve kamu idarelerinde en az 16 yıl çalışma | md. 12/1 |
| Başkanın seçimi | Ön Seçim Geçici Komisyonunca belirlenen iki aday arasından TBMM Genel Kurulunca gizli oyla | md. 13/1 |
| Seçim için gerekli oy | Üye tamsayısının dörtte birinin bir fazlasından az olmamak kaydıyla toplantıya katılanların salt çoğunluğu | md. 13/3 |
| Başkanın görev süresi | 5 yıl; bir kişi en fazla iki defa seçilebilir | md. 13/4 |
| Daire başkanları | En az 3 yılını doldurmuş üyeler arasından Sayıştay Genel Kurulunca; görev süresi 4 yıl | md. 14 |
| Daireler | Bir başkan ve altı üyeden kurulu birer hesap mahkemesi; bir başkan ve dört üye ile toplanır | md. 23 |
| Temyiz Kurulu | Daire ilamlarının son hüküm mercii | md. 26/3 |
Hesap yargılaması ve kanun yolları
Genel yönetim kapsamındaki kamu idarelerinin denetimi sırasında kamu zararına yol açan bir husus tespit edilirse, sorumluların savunmaları alınarak yargılamaya esas rapor düzenlenir. Tebliğden itibaren 30 gün içinde cevap vermeyen sorumluların savunmaları dikkate alınmaz. Başkanlık raporu en geç 15 gün içinde ilgili daireye gönderir (md. 48). Daire, Başsavcılığın yazılı düşüncesini aldıktan sonra yargılamayı yapar; savcı da yargılamada hazır bulunur (md. 49).
Yargılama sonunda daire, hesap ve işlemlerin mevzuata uygunluğuna ya da kamu zararının sorumlulardan tazminine hükmeder (md. 50). Kesinleşen ilamlar 90 gün içinde yerine getirilir; tazmin miktarı hüküm tarihinden itibaren kanuni faize tabidir ve İcra ve İflas Kanunu hükümlerine göre tahsil edilir (md. 53).
| Kanun yolu | Karar veren | Süre | Dayanak |
|---|---|---|---|
| Temyiz | Temyiz Kurulu (kararları kesin) | İlamın tebliğinden itibaren 60 gün | 6085 md. 55 |
| Yargılamanın iadesi | Hükmü veren daire | İlamın tebliğinden itibaren 5 yıl | 6085 md. 56 |
| Karar düzeltme | Temyiz Kurulu kararlarına karşı, bir defaya mahsus | Yazılı bildirimden itibaren 15 gün | 6085 md. 57; Anayasa md. 160 |
Temyiz ve yargılamanın iadesi sebepleri (genişlet)
Temyiz sebepleri (md. 55/2): kanuna aykırılık, yetkiyi aşmak, hesap yargılaması usullerine riayet etmemek gibi sebepler.
Yargılamanın iadesi sebepleri (md. 56/2): hesapta maddi hata, isim yanlışlığı veya eksikliği, noksanlık veya mükerrerlik; hükme etki eden belgede sahtecilik; denetim veya yargılama sırasında görülmeyen yanlış ya da usulsüz bir işlemin hükümden sonra ortaya çıkması; hükme esas tutulan bir ilamın bozulması; bilirkişinin gerçeğe aykırı rapor düzenlediğinin ortaya çıkması. Yargılamanın iadesini istemek ilamın icrasını durdurmaz.
Sayıştay'ı Danıştay ve KDK ile birlikte çalışın
Sayıştay soruları çoğu zaman Danıştay ve Kamu Denetçiliği Kurumuyla karşılaştırmalı gelir. Görevde Yüksel'de kurumunuza özel ders özetleri ve kamu mali yönetimi özetleri ile çalışıp altın bilgi kartları ve süreli denemelerle bilgilerinizi pekiştirebilirsiniz. Kayıt ücretsizdir.
Sayıştay, Danıştay ve KDK karşılaştırması
| Ölçüt | Sayıştay | Danıştay | Kamu Denetçiliği Kurumu |
|---|---|---|---|
| Anayasal dayanak | md. 160 | md. 155 | md. 74 |
| Bağlılık / adına çalıştığı | TBMM adına denetim | Yüksek mahkeme | TBMM Başkanlığına bağlı |
| Başkanın görev süresi | 5 yıl | 4 yıl | 4 yıl (Başdenetçi) |
| Kararın niteliği | Kesin hüküm (hesap yargılaması) | Yargı kararı | Bağlayıcı olmayan öneri |
KDK ile ilgili ayrıntılar için Kamu Denetçiliği Kurumu yazımıza, idari yargı süreleri için İYUK yazımıza bakabilirsiniz.
Örnek soru (özgün)
Soru: 6085 sayılı Sayıştay Kanunu'na göre "kamu idarelerinin mali rapor ve tablolarının güvenilirliği ve doğruluğuna ilişkin denetim" aşağıdakilerden hangisidir?
A) Performans denetimi B) Uygunluk denetimi C) Mali denetim D) Yerindelik denetimi E) Hesap yargılaması
Cevabı göster
Doğru cevap: C. 6085 md. 2/c mali denetimi bu şekilde tanımlar. Mali denetim ve uygunluk denetimi birlikte düzenlilik denetimini oluşturur; Sayıştay yerindelik denetimi yapamaz (md. 35).
Çalışma önerisi
- Kanun metnini 6085 sayılı Sayıştay Kanunu sayfamızdan okuyun; özellikle md. 2, 13, 35, 36 ve 53-57'ye odaklanın.
- Kamu zararı kavramının kaynağı için 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu ile bağlantı kurun.
- Anayasa md. 160'ı Anayasa yargı bölümü özetiyle birlikte tekrar edin.
Kaynaklar
Sık sorulan sorular
Okumak yetmez, ölçmek lazım
Görevde Yüksel seviyeni ölçer, hedef puanına (en az 60) ne kadar kaldığını gösterir ve sınava kalan güne göre günlük program çıkarır.
Ücretsiz başlaBunları da oku
Tüm yazılar →-
 Görevde yükselme sınav sonucu ne kadar geçerli?
Görevde yükselme sınavında başarı, yalnız ilan edilen kadrolar için kullanılır. Asıl adaylar sıralamayla atanır; yedek listeden atama ise başarı sıralamasının kesinleştiği tarihten itibaren en fazla altı ay ve aynı unvan için yeni sınav duyurusu yapılana kadar mümkündür (Genel Yönetmelik md. 12/C). Bu yazı sürenin nasıl işlediğini, sonucun neden sonraki sınava taşınmadığını ve bir kez atandıktan sonra unvanın nasıl korunduğunu anlatır.
7 dk okuma
-
 Cumhurbaşkanlığı teşkilatında 2024-2026 değişiklikleri: Genel Sekreterlik, 10 politika kurulu, tek ofis
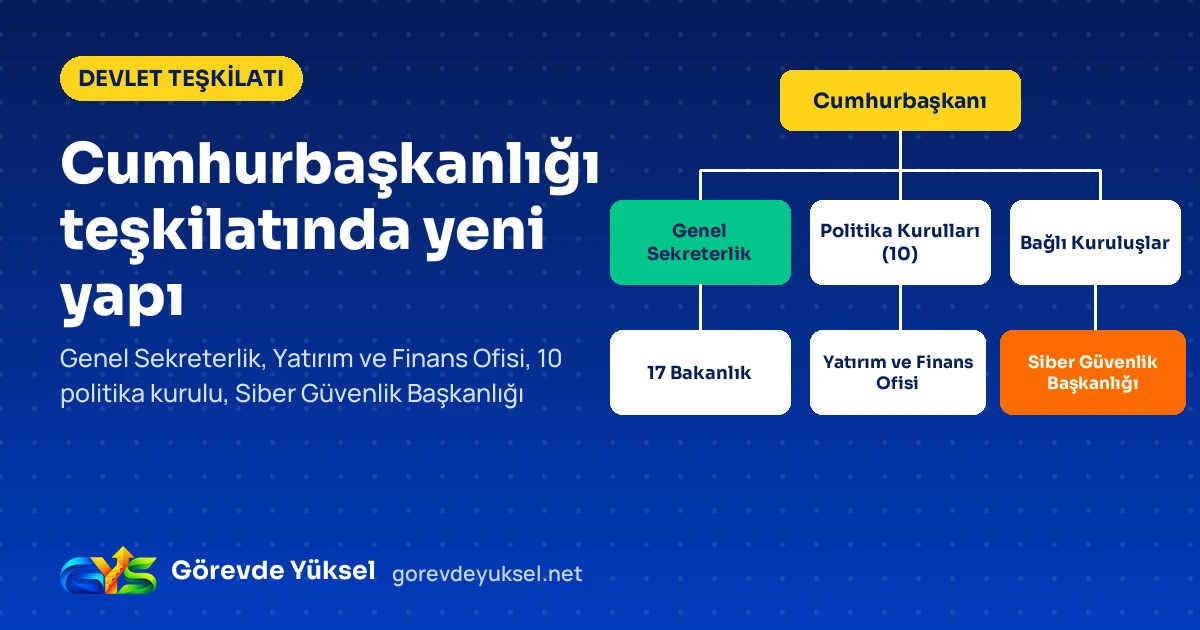
1 sayılı Cumhurbaşkanlığı Kararnamesinde 2024-2026'da sınavı etkileyen değişiklikler: İdari İşler Başkanlığının Genel Sekreterlik olması, Siber Güvenlik Başkanlığı, politika kurullarının 10'a çıkması ve ofislerin Yatırım ve Finans Ofisinde birleşmesi.
6 dk okuma
-
 3071 sayılı Dilekçe Hakkı Kanunu GYS özeti: 30 gün kuralı ve memurun şikâyet hakkı
3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanunun 11 maddesi: zorunlu unsurlar, incelenemeyecek dilekçeler, 30 ve 60 günlük cevap süreleri; memurların Şikâyet ve Müracaat Yönetmeliğindeki 3, 30 ve 10 günlük süreler.
6 dk okuma
-
 Disiplin cezasının özlük dosyasından silinmesi: 657 sayılı Kanun md. 133 başvurusu adım adım
Uyarma ve kınama 5, diğer cezalar 10 yıl sonra özlük dosyasından silinmesi için atamaya yetkili amire başvurulabilir. Süre hesabı, örnek dilekçe, kademe durdurmada disiplin kurulu mütalaası, ret halinde 60 günlük dava süresi ve görevde yükselmeye etkisi.
6 dk okuma
-
 4982 sayılı Bilgi Edinme Hakkı Kanunu GYS özeti: süreler, Kurul ve istisnalar
4982 sayılı Bilgi Edinme Hakkı Kanunu madde madde: başvuru şekli, 15 ve 30 iş günlük erişim süreleri, 15 günlük itiraz, 9 üyeli Bilgi Edinme Değerlendirme Kurulu ve md. 15-28 istisnaları tablolarla.
6 dk okuma
-
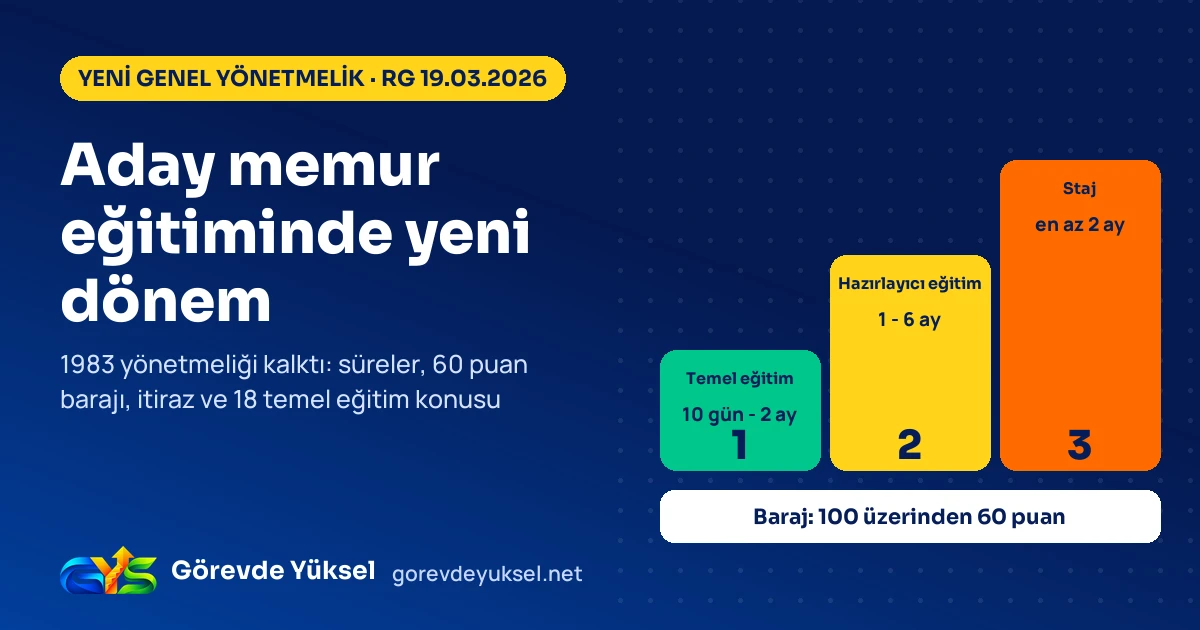 Aday memur eğitiminde yeni genel yönetmelik (2026): süreler, 60 puan barajı ve temel eğitim konuları
19 Mart 2026'da yürürlüğe giren Memurların Yetiştirilmeleri ve Eğitimleri Hakkında Genel Yönetmelik, 1983 tarihli aday memur yönetmeliğini kaldırdı. Hazırlayıcı eğitimin üst sınırı 6 aya çıktı; sınav, itiraz ve 18 temel eğitim konusu madde atıflarıyla.
6 dk okuma