



Kısaca
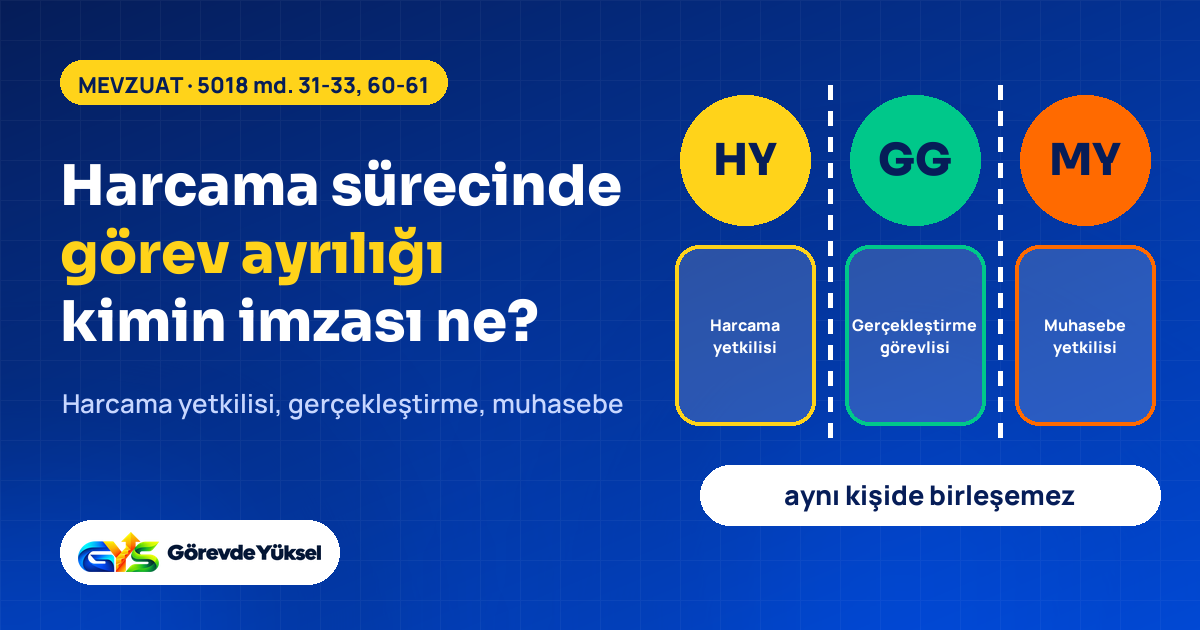
- Harcama süreci üç ayrı rol üzerine kuruludur: harcama yetkilisi talimat verir (5018 md. 31-32), gerçekleştirme görevlisi işi yaptırır ve belgeler (md. 33), muhasebe yetkilisi kontrol edip öder (md. 61).
- “Harcama yetkilisi ile muhasebe yetkilisi görevi aynı kişide birleşemez.” Bu cümle 5018 sayılı Kanunun 60. maddesindedir.
- Mali hizmetler biriminde ön mali kontrol yapanlar mali işlem sürecinde görev alamaz; ihale ve muayene-kabul komisyonlarında yer alamaz.
- Muhasebe yetkilisi ödeme aşamasında yalnız dört şeyi kontrol eder ve eksik belgeyi en geç bir iş günü içinde gerekçesiyle iade eder.
- Harcama yetkisinin devri, devredenin idari sorumluluğunu ortadan kaldırmaz.
5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanununun genel çerçevesini (kapsam, bütçe türleri, üst yönetici) bilen bir aday için asıl ayırt edici soru şudur: bir ödeme belgesinin üzerinde kimin imzası, hangi sorumlulukla bulunur? Görevde yükselme sınavlarında “görevler ayrılığı” sorusu çoğu zaman bir olay anlatımıyla gelir; doğru cevabı vermek için her rolün dayanak maddesini bilmek gerekir. Bu yazıda harcama zincirinin üç halkasını ve bunları birbirinden ayıran kuralları madde atıflarıyla açıyoruz. Konunun özeti için Kamu Mali Yönetimi konu özetine de göz atabilirsiniz.
Neden görevler ayrılığı?
5018 sayılı Kanunun 56. maddesi iç kontrolün amaçları arasında “her türlü malî karar ve işlemlerde usulsüzlük ve yolsuzluğun önlenmesini” ve varlıkların kötüye kullanılmasının ve israfının önlenmesini sayar. Bir işlemin onayı, uygulanması, kaydı ve kontrolü aynı kişide toplanırsa hata da suistimal de görünmez hâle gelir. Görevler ayrılığı bu yüzden bir “bürokratik tercih” değil, iç kontrol sisteminin temel taşıdır.
“Harcama yetkilisi ile muhasebe yetkilisi görevi aynı kişide birleşemez. Malî hizmetler biriminde ön malî kontrol görevini yürütenler malî işlem sürecinde görev alamazlar.” (5018 sayılı Kanun, md. 60)
Üç rol tek tabloda
| Rol | Dayanak | Kim olur? | Ne yapar? | Neden sorumludur? |
|---|---|---|---|---|
| Harcama yetkilisi | 5018 md. 31-32 | Bütçeyle ödenek tahsis edilen her harcama biriminin en üst yöneticisi | Harcama talimatı verir, ödeme emri belgesini imzalar | Talimatın bütçe ilke ve esaslarına, mevzuata uygunluğu; ödeneklerin etkili, ekonomik ve verimli kullanılması |
| Gerçekleştirme görevlisi | 5018 md. 33 | Harcama yetkilisinin görevlendirdiği personel | İşi yaptırır, malı/hizmeti alır, teslim alır, belgelendirir, ödeme belgelerini hazırlar | Bu Kanun çerçevesinde yaptığı iş ve işlemler |
| Muhasebe yetkilisi | 5018 md. 61 | Muhasebe hizmetini yürüten kişi; kadro unvanının etkisi yoktur | Kontrol eder, öder, kaydeder, raporlar | Ödemeye ilişkin dört kontrol ve kayıtların usulüne uygun tutulması |
1. Harcama yetkilisi (md. 31-32)
31. maddeye göre bütçeyle ödenek tahsis edilen her bir harcama biriminin en üst yöneticisi harcama yetkilisidir. Teşkilat yapısı gibi nedenlerle güçlük olan idarelerde harcama yetkisi, üst yönetici veya üst yöneticinin belirleyeceği kişilerce yürütülebilir. Kanun veya Cumhurbaşkanlığı kararnamesine dayanarak yönetim kurulu, komisyon gibi bir kurulun kararıyla yapılan harcamalarda harcama yetkisinden doğan sorumluluk o kurula aittir. Yükseköğretim kurumlarında harcama yetkilileri ödenek gönderme belgesiyle belirlenir.
Dikkat edilecek iki cümle daha vardır: harcama yetkisinin devredilmesi, devredenin idari sorumluluğunu ortadan kaldırmaz ve harcama yetkilileri bütçede öngörülen ödenek kadar harcama yapabilir.
32. maddeye göre bütçeden harcama yapılabilmesi, harcama yetkilisinin harcama talimatı vermesiyle mümkündür. Talimatta hizmet gerekçesi, işin konusu ve tutarı, süresi, kullanılabilir ödenek, gerçekleştirme usulü ve gerçekleştirmeyle görevli olanlara ilişkin bilgiler yer alır.
2. Gerçekleştirme görevlisi (md. 33)
33. maddeye göre bir giderin yapılabilmesi için iş, mal veya hizmetin usulüne uygun alındığının görevlendirilmiş kişi veya komisyonlarca onaylanması ve gerçekleştirme belgelerinin düzenlenmesi gerekir. Giderin gerçekleştirilmesi; harcama yetkilisince belirlenen görevlinin düzenlediği ödeme emri belgesinin harcama yetkilisince imzalanması ve tutarın hak sahibine ödenmesiyle tamamlanır. Elektronik ortak veri tabanından yapılan harcamalarda veri giriş işlemleri de gerçekleştirme görevi sayılır.
İç Kontrol ve Ön Mali Kontrole İlişkin Usul ve Esaslar'ın 12. maddesi bir adım daha ileri gider: harcama yetkilileri, yardımcıları veya hiyerarşik olarak kendisine en yakın üst kademe yöneticileri arasından bir veya daha fazla gerçekleştirme görevlisini ödeme emri belgesi düzenlemekle görevlendirir. Bu görevliler ödeme emri belgesi ve ekleri üzerinde ön mali kontrol yapar ve belgeye “Kontrol edilmiş ve uygun görülmüştür” şerhini düşerek imzalar.
3. Muhasebe yetkilisi (md. 61)
Muhasebe hizmeti; gelir ve alacakların tahsili, giderlerin hak sahiplerine ödenmesi, para ve parayla ifade edilebilen değerlerin alınması, saklanması ve tüm mali işlemlerin kaydı ile raporlanmasıdır. Bu işlemleri yürütenler muhasebe yetkilisidir ve memuriyet kadro unvanının bu niteliğe etkisi yoktur. Genel bütçeli idarelerin muhasebe hizmetleri Hazine ve Maliye Bakanlığınca yürütülür.
Muhasebe yetkilisi ödeme aşamasında ödeme emri belgesi ve ekleri üzerinde yalnız şu dört hususu kontrol eder:
- Yetkililerin imzası,
- Ödemeye ilişkin mevzuatında sayılan belgelerin tamam olması,
- Maddi hata bulunup bulunmadığı,
- Hak sahibinin kimliğine ilişkin bilgiler.
Muhasebe yetkilisi mevzuatında düzenlenmiş belgeler dışında belge arayamaz. Hata veya eksiklik varsa ödeme yapamaz ve belgeyi en geç bir iş günü içinde gerekçesiyle birlikte harcama yetkilisine yazılı olarak gönderir. Sorumluluğu, görevi gereği incelemesi gereken belgelerle sınırlıdır.
Muhasebe yetkilisi “işin yerindeliğini” denetlemez
Sınavda “muhasebe yetkilisi alınan malın ihtiyaca uygun olup olmadığını kontrol eder” gibi bir şık gördüğünüzde dikkat edin. 61. madde kontrolü dört hususla sınırlar; harcamanın yerindeliği ve mevzuata uygunluğu harcama yetkilisinin, teslim almaya ilişkin işlemler gerçekleştirme görevlilerinin sorumluluğundadır.
Ön mali kontrol ve dördüncü çizgi
5018 sayılı Kanunun 58. maddesine göre ön mali kontrol, harcama birimlerindeki süreç kontrolleri ile mali hizmetler biriminin yaptığı kontrollerden oluşur. Usul ve Esaslar'ın 15. maddesi “Görevler ayrılığı ilkesi” başlığıyla şunu ekler: mali hizmetler biriminde ön mali kontrol görevini yürütenler onay belgesi, şartname ve sözleşme tasarısı hazırlanması, mal ve hizmetlerin teslim alınması gibi aşamalarda görevlendirilemez; ihale komisyonu ile muayene ve kabul komisyonunda başkan ve üye olamaz.
Hangi işlemlerin mali hizmetler biriminin ön mali kontrolüne gireceği de tutarla belirlenmiştir: Usul ve Esaslar'ın 17. maddesine göre (14/12/2022 değişikliğiyle) harcamayı gerektiren taahhüt evrakı ve sözleşme tasarılarından mal ve hizmet alımlarında 5 milyon TL'yi, yapım işlerinde 15 milyon TL'yi aşanlar (KDV hariç) ön mali kontrole tabidir ve en geç 10 iş günü içinde kontrol edilir. Hazine ve Maliye Bakanlığı bu tutarları üç katına kadar artırmaya yetkilidir.
Rolleri olay sorusuyla çalışın
Görevde Yüksel'de kamu mali yönetimi konusu, kurumunuzun sınav konu listesine göre ders özetleri, kısa “altın bilgi” kartları ve konu sonu sorularla çalışılır. Süreli deneme sınavlarından sonra karnenizde hangi alt konuda zorlandığınızı görürsünüz; düello ve sıralama ile tekrarı oyuna çevirebilirsiniz. Kayıt ücretsizdir. Ücretsiz hesap açın.
Örnek akış: bir yazıcı alımı
- Şube müdürlüğü (harcama birimi) yazıcı ihtiyacını belirler; harcama yetkilisi onay belgesiyle harcama talimatı verir (md. 32).
- Görevlendirilen gerçekleştirme görevlisi piyasa fiyat araştırması yapar, alımı gerçekleştirir; muayene ve kabul işlemleri yapılır; taşınır kayıt yetkilisi taşınır işlem fişini düzenler.
- Ödeme emri belgesini düzenlemekle görevli gerçekleştirme görevlisi belgeyi kontrol edip “Kontrol edilmiş ve uygun görülmüştür” şerhiyle imzalar.
- Harcama yetkilisi ödeme emri belgesini imzalar (md. 33).
- Muhasebe yetkilisi dört kontrolü yapar ve hak sahibine ödemeyi gerçekleştirir (md. 61).
Taşınır tarafında da benzer bir ayrılık kuralı vardır: Taşınır Mal Yönetmeliğinin 6. maddesine göre taşınır kontrol yetkilisi ile taşınır kayıt yetkilisi görevi aynı kişide birleşemez. Alımın ihale tarafını doğrudan temin (22. madde) yazımızda anlattık.
Kamu zararı: hata kimin cebinden çıkar?
5018 sayılı Kanunun 71. maddesi kamu zararını, kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması olarak tanımlar. Belirlenmesinde esas alınan hâllerden bazıları: iş, mal veya hizmet karşılığı belirlenen tutardan fazla ödeme; mal alınmadan veya iş yaptırılmadan ödeme; rayiç bedelden yüksek fiyatla alım; mevzuatında öngörülmediği hâlde ödeme. Tespit edilen kamu zararı, oluştuğu tarihten itibaren faiziyle ilgililerden tahsil edilir. Rollerin ayrı tutulması, zararın kimin işleminden doğduğunu da belirlenebilir kılar.
Kendinizi deneyin: 4 özgün soru ve cevapları
1. Harcama yetkisini yardımcısına devreden bir daire başkanının sorumluluğu ne olur?
Cevap: Devir, devredenin idari sorumluluğunu ortadan kaldırmaz (md. 31).
2. Muhasebe yetkilisi eksik belgeli ödeme emri belgesini ne kadar sürede iade eder?
Cevap: En geç bir iş günü içinde, gerekçesiyle ve yazılı olarak harcama yetkilisine (md. 61).
3. Ön mali kontrol görevi yürüten bir mali hizmetler uzmanı muayene ve kabul komisyonunda üye olabilir mi?
Cevap: Hayır (Usul ve Esaslar md. 15).
4. Giderin gerçekleştirilmesi hangi işlemle tamamlanır?
Cevap: Ödeme emri belgesinin harcama yetkilisince imzalanması ve tutarın hak sahibine ödenmesiyle (md. 33).
Bu konunun sınavdaki yerini görmek için görevde yükselme sınavı konuları yazısına bakabilirsiniz.
İlgili yazılar: Taşınır Mal Yönetmeliği: kayıt, kontrol, sayım · Merkezî yönetim bütçe süreci
Kaynaklar
Sık sorulan sorular
Okumak yetmez, ölçmek lazım
Görevde Yüksel seviyeni ölçer, hedef puanına (en az 60) ne kadar kaldığını gösterir ve sınava kalan güne göre günlük program çıkarır.
Ücretsiz başlaBunları da oku
Tüm yazılar →-
 Görevde yükselme sınav sonucu ne kadar geçerli?
Görevde yükselme sınavında başarı, yalnız ilan edilen kadrolar için kullanılır. Asıl adaylar sıralamayla atanır; yedek listeden atama ise başarı sıralamasının kesinleştiği tarihten itibaren en fazla altı ay ve aynı unvan için yeni sınav duyurusu yapılana kadar mümkündür (Genel Yönetmelik md. 12/C). Bu yazı sürenin nasıl işlediğini, sonucun neden sonraki sınava taşınmadığını ve bir kez atandıktan sonra unvanın nasıl korunduğunu anlatır.
7 dk okuma
-
 Cumhurbaşkanlığı teşkilatında 2024-2026 değişiklikleri: Genel Sekreterlik, 10 politika kurulu, tek ofis
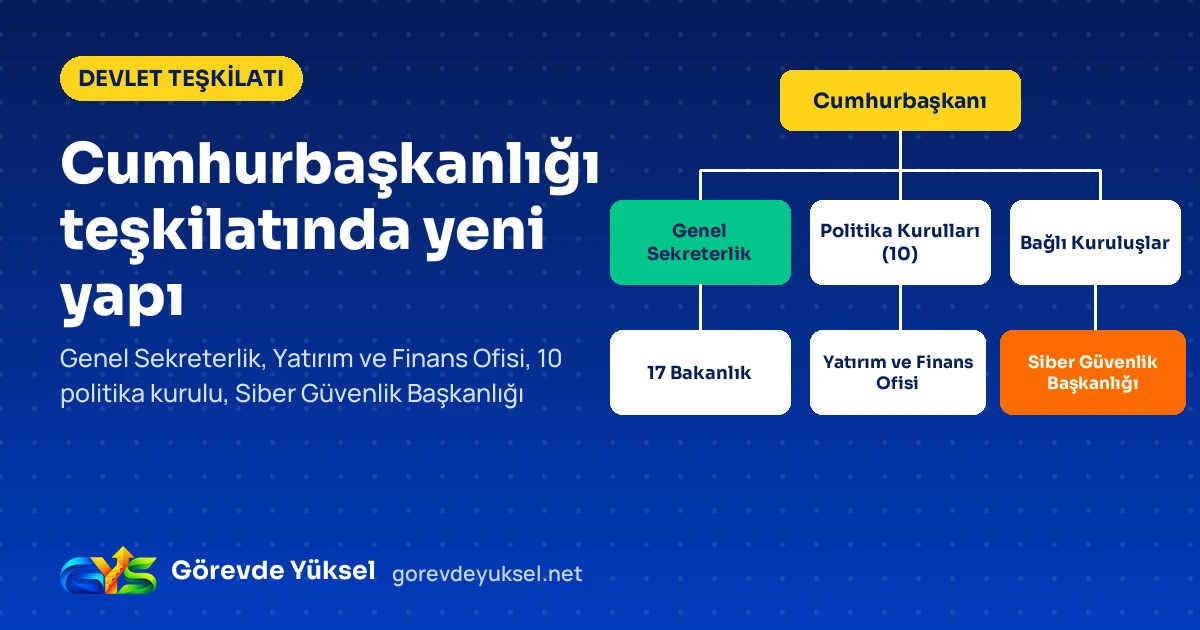
1 sayılı Cumhurbaşkanlığı Kararnamesinde 2024-2026'da sınavı etkileyen değişiklikler: İdari İşler Başkanlığının Genel Sekreterlik olması, Siber Güvenlik Başkanlığı, politika kurullarının 10'a çıkması ve ofislerin Yatırım ve Finans Ofisinde birleşmesi.
6 dk okuma
-
 3071 sayılı Dilekçe Hakkı Kanunu GYS özeti: 30 gün kuralı ve memurun şikâyet hakkı
3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanunun 11 maddesi: zorunlu unsurlar, incelenemeyecek dilekçeler, 30 ve 60 günlük cevap süreleri; memurların Şikâyet ve Müracaat Yönetmeliğindeki 3, 30 ve 10 günlük süreler.
6 dk okuma
-
 Disiplin cezasının özlük dosyasından silinmesi: 657 sayılı Kanun md. 133 başvurusu adım adım
Uyarma ve kınama 5, diğer cezalar 10 yıl sonra özlük dosyasından silinmesi için atamaya yetkili amire başvurulabilir. Süre hesabı, örnek dilekçe, kademe durdurmada disiplin kurulu mütalaası, ret halinde 60 günlük dava süresi ve görevde yükselmeye etkisi.
6 dk okuma
-
 4982 sayılı Bilgi Edinme Hakkı Kanunu GYS özeti: süreler, Kurul ve istisnalar
4982 sayılı Bilgi Edinme Hakkı Kanunu madde madde: başvuru şekli, 15 ve 30 iş günlük erişim süreleri, 15 günlük itiraz, 9 üyeli Bilgi Edinme Değerlendirme Kurulu ve md. 15-28 istisnaları tablolarla.
6 dk okuma
-
 Aday memur eğitiminde yeni genel yönetmelik (2026): süreler, 60 puan barajı ve temel eğitim konuları
19 Mart 2026'da yürürlüğe giren Memurların Yetiştirilmeleri ve Eğitimleri Hakkında Genel Yönetmelik, 1983 tarihli aday memur yönetmeliğini kaldırdı. Hazırlayıcı eğitimin üst sınırı 6 aya çıktı; sınav, itiraz ve 18 temel eğitim konusu madde atıflarıyla.
6 dk okuma