



Kısaca
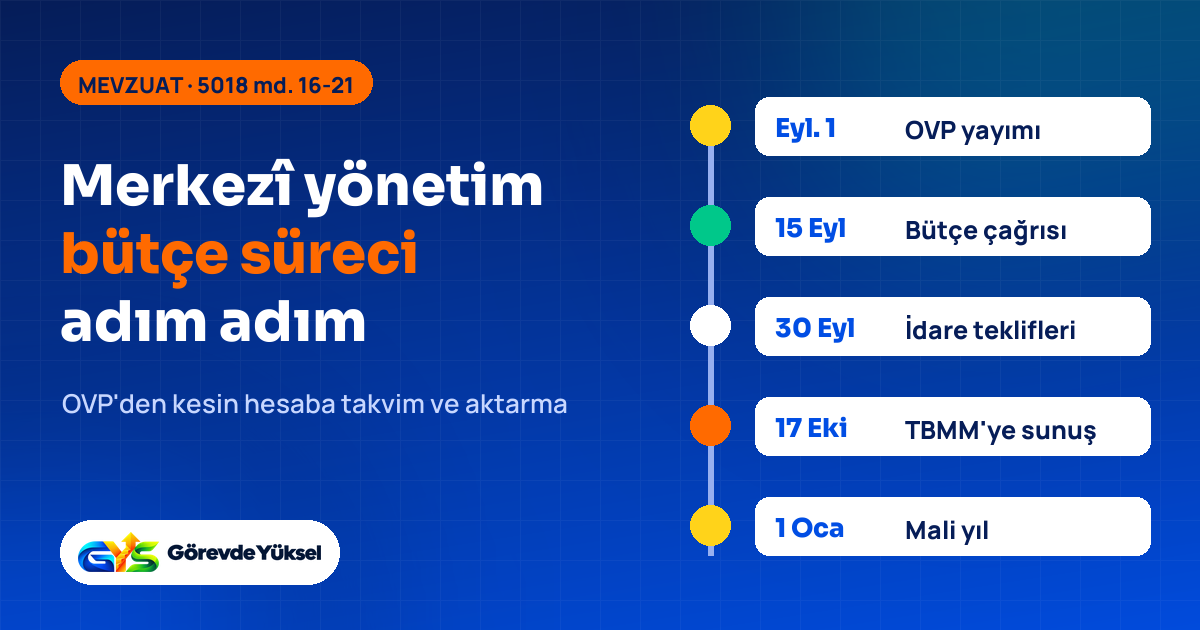
- Merkezî yönetim bütçe süreci, Orta Vadeli Program'ın en geç Eylül ayının ilk haftası sonuna kadar Resmî Gazete'de yayımlanmasıyla başlar (5018 md. 16).
- Bütçe Çağrısı ve Bütçe Hazırlama Rehberi en geç 15 Eylül'e kadar yayımlanır; idareler tekliflerini en geç Eylül sonuna kadar Cumhurbaşkanlığına gönderir (md. 16-17).
- Bütçe kanun teklifi mali yılbaşından en az 75 gün önce TBMM'ye sunulur; 1 Ocak 2027 için son gün 17 Ekim 2026'dır (Anayasa md. 161, 5018 md. 18).
- Bütçe Komisyonu 55 gün içinde metni kabul eder; Genel Kurul mali yılbaşına kadar karara bağlar.
- Uygulamada idare içi ödenek aktarması, aktarma yapılacak tertipteki ödeneğin %20'sine kadardır; kullanılmayan ödenek yıl sonunda iptal edilir (md. 20-21).
Bütçe, kamuda her harcamanın başladığı yerdir: ödeneği olmayan iş için ihaleye çıkılamaz, yüklenmeye girilemez. Görevde yükselme sınavlarında “bütçe süreci” soruları genellikle bir takvim sorusu olarak gelir: hangi belge hangi tarihe kadar yayımlanır, teklif Meclise ne zaman sunulur, geçici bütçe ne zaman gerekir? Bu yazıda merkezî yönetim bütçesinin hazırlanmasından kesin hesaba kadar bütün adımları 5018 sayılı Kanun ve Anayasa'nın 161. maddesi üzerinden, 2027 bütçe hazırlığından somut tarihlerle anlatıyoruz. Harcama aşamasındaki roller için görevler ayrılığı yazımıza bakabilirsiniz.
Bütçenin dayanakları: Anayasa ve 5018
Anayasa'nın 161. maddesi kamu idarelerinin harcamalarının yıllık bütçelerle yapılacağını, bütçe kanununa bütçe ile ilgili hükümler dışında hüküm konulamayacağını ve merkezî yönetim bütçesiyle verilen ödeneğin harcanabilecek tutarın sınırını gösterdiğini belirtir. 5018 sayılı Kanunun 15. maddesine göre merkezî yönetim bütçe kanunu, merkezî yönetim kapsamındaki idarelerin gelir ve gider tahminlerini gösteren ve bunların uygulanmasına yetki ve izin veren kanundur; kanunda yalnız ilgili yılın değil, izleyen iki yılın gelir ve gider tahminleri de yer alır. Mali yıl takvim yılıdır (md. 3).
“Merkezî yönetim bütçesiyle verilen ödenek, harcanabilecek tutarın sınırını gösterir.” (Anayasa md. 161)
Hazırlık takvimi adım adım
| Adım | Yasal son tarih | Dayanak | 2027 bütçesi için tarih |
|---|---|---|---|
| Orta Vadeli Program'ın Resmî Gazete'de yayımı | Eylül ayının ilk haftası sonu | 5018 md. 16 | OVP (2027-2029): 6/9/2026, sayı 33362 mükerrer |
| Bütçe Çağrısı ve Bütçe Hazırlama Rehberi; Yatırım Genelgesi ve Rehberi | 15 Eylül | 5018 md. 16 | 12/9/2026, sayı 33368 |
| İdarelerin bütçe tekliflerini Cumhurbaşkanlığına göndermesi | Eylül sonu | 5018 md. 17 | 30/9/2026'ya kadar |
| TBMM, Sayıştay ve düzenleyici-denetleyici kurumların bütçelerini doğrudan TBMM'ye göndermesi | Eylül sonu | 5018 md. 18 | 30/9/2026'ya kadar |
| Bütçe kanun teklifinin TBMM'ye sunulması | Mali yılbaşından en az 75 gün önce | Anayasa md. 161; 5018 md. 18 | En geç 17/10/2026 |
| Bütçe Komisyonunda kabul | 55 gün | Anayasa md. 161 | Komisyon süresi |
| Genel Kurulda kabul ve Resmî Gazete | Mali yılbaşından önce | Anayasa md. 161; 5018 md. 19 | 31/12/2026'ya kadar |
| Yatırım programının yayımı | Bütçe kanununun yürürlüğünden itibaren 15 gün | 5018 md. 19 | Bütçe kanununun yürürlüğünden itibaren 15 gün |
Orta Vadeli Program ve Bütçe Çağrısı
16. maddeye göre süreç, Cumhurbaşkanı tarafından makro politikaları, gelecek üç yılın toplam gelir ve gider tahminlerini, bütçe dengesi ve borçlanma durumunu ve kamu idarelerinin ödenek teklif tavanlarını içeren Orta Vadeli Program'ın yayımlanmasıyla başlar. Ardından idarelerin tekliflerini yönlendiren Bütçe Çağrısı ve eki Bütçe Hazırlama Rehberi ile Yatırım Genelgesi ve eki Yatırım Programı Hazırlama Rehberi yayımlanır. Rehberler genel ilkeleri, ölçülebilir standartları, hesaplama yöntemlerini ve tablo örneklerini içerir.
İdarelerin teklifleri
17. maddeye göre teklifler hazırlanırken OVP'deki temel büyüklükler, kalkınma planı ve program öncelikleri çerçevesinde belirlenen ödenek tavanları, stratejik planlarla uyumlu çok yıllı bütçeleme anlayışı ve idarenin performans hedefleri dikkate alınır. İdareler, merkez ve merkez dışı birimlerinin ödenek taleplerini dikkate alarak gider tekliflerini hazırlar. Genel bütçe gelir teklifini Cumhurbaşkanlığı hazırlar; diğer bütçelerin gelir teklifleri ilgili idarelerce hazırlanır. İdare içinde bu işin koordinasyonu, 60. maddeye göre mali hizmetler biriminin görevidir.
Gelir teklifini kim hazırlar?
Sık yapılan hata: “Her idare kendi gelir teklifini hazırlar.” Doğrusu: genel bütçenin gelir teklifini Cumhurbaşkanlığı, diğer bütçelerin (özel bütçeli idareler, düzenleyici ve denetleyici kurumlar) gelir tekliflerini ilgili idareler hazırlar (5018 md. 17).
Meclis aşaması
Bütçe kanun teklifine Cumhurbaşkanlığınca OVP'yi de içeren bütçe gerekçesi, yıllık ekonomik rapor, vazgeçilen kamu gelirleri cetveli, kamu borç yönetimi raporu, genel yönetim kapsamındaki idarelerin bütçe gerçekleşmeleri ve tahminleri, mahalli idareler ile sosyal güvenlik kurumlarının bütçe tahminleri ve merkezî yönetim bütçesinden yardım alan kuruluşların listesi eklenir (md. 18). Teklif önce Bütçe Komisyonunda görüşülür; komisyonun 55 gün içinde kabul ettiği metin Genel Kurulda görüşülür. TBMM üyeleri Genel Kurulda gider artırıcı veya gelir azaltıcı öneride bulunamaz (Anayasa md. 161). TBMM teklifin metnini maddeler, gider ve gelir cetvellerini kamu idareleri itibarıyla görüşüp oylar (5018 md. 19).
Bütçe zamanında çıkmazsa
Bütçe kanunu süresinde yürürlüğe konulamazsa geçici bütçe kanunu çıkarılır. Geçici bütçe de çıkarılamazsa yeni bütçe kabul edilinceye kadar bir önceki yılın bütçesi yeniden değerleme oranına göre artırılarak uygulanır (Anayasa md. 161; 5018 md. 19). Ödeneklerin yetersiz kalması veya öngörülmeyen hizmetler için, karşılığı gelir gösterilmek kaydıyla kanunla ek bütçe yapılabilir.
Tarih sorularını kartlarla sabitleyin
Görevde Yüksel'de kamu mali yönetimi konusu kurumunuzun sınav konu listesine göre ders özetlerine ve kısa “altın bilgi” kartlarına ayrılmıştır; 75 gün, 55 gün, %20 gibi sayıları kartlarla tekrar edip konu sonu sorularla ölçebilirsiniz. Süreli denemelerden sonra karnenizi ve gelişiminizi takip edersiniz. Kayıt ücretsizdir. Ücretsiz hesap açın ya da kamu mali yönetimi özetine göz atın.
Uygulama aşaması: ödenek nasıl kullanılır?
- Ayrıntılı harcama programı (md. 20): Genel bütçeli idareler ayrıntılı harcama programlarını hazırlayıp vize için Cumhurbaşkanlığına gönderir; ödenekler vize edilen program ve serbest bırakma oranlarına göre kullanılır. Özel bütçeli idareler ve sosyal güvenlik kurumları ayrıntılı finansman programı hazırlar.
- Ödenek üstü harcama yasağı (md. 20/d): İdareler bütçelerindeki ödeneklerin üzerinde harcama yapamaz.
- Ödenek iptali (md. 20/f): Cari yılda kullanılmayan ödenekler yıl sonunda iptal edilir.
- Ödenek gönderme belgesi (md. 22): Merkez harcama yetkilileri merkez dışı birimlere ödeneği bu belgeyle gönderir.
- Yedek ödenek (md. 23): Genel bütçe ödeneklerinin %2'sine kadar konulabilir; aktarma yetkisi Cumhurbaşkanınındır.
- Örtülü ödenek (md. 24): Bu amaçla tahsis edilen ödenekler toplamı genel bütçe başlangıç ödenekleri toplamının binde beşini geçemez.
Ödenek aktarması (md. 21)
| Aktarma türü | Sınır / yetki |
|---|---|
| Merkezî yönetim idarelerinin bütçeleri arası | Kural olarak kanunla; genel bütçe ödeneklerinin %10'unu geçmemek üzere usulü bütçe kanununda belirlenir |
| İdarenin kendi bütçesi içinde | Aktarma yapılacak tertipteki ödeneğin %20'sine kadar idarenin kendisi |
| %20'yi aşan iç aktarma | Kurum bütçesinin başlangıç ödenekleri toplamının %20'sini geçmemek üzere Cumhurbaşkanlığı |
| Yasak olanlar | Personel giderleri tertiplerinden, aktarma yapılmış tertiplerden ve yedek ödenekten aktarma yapılmış tertiplerden diğer tertiplere aktarma yapılamaz |
Yüklenme kuralları
Yüklenme, bir sözleşme veya mevzuata dayanarak geleceğe yönelik ödeme yükümlülüğüne girilmesidir; bütçede yeterli ödeneği olmayan iş için yüklenmeye girişilemez ve yüklenme süresi mali yılla sınırlıdır (md. 26). Niteliği gereği süreklilik arz eden yiyecek, yakacak, temizlik, güvenlik, yemek hizmeti gibi işlerde üst yöneticinin onayıyla, her iş itibarıyla ödeneğin %50'sini, izleyen yılın Haziran ayını ve 12 aylık yüklenme süresini aşmamak üzere ertesi yıla geçen yüklenmeye girişilebilir (md. 27). Bir yılda bitmeyecek yatırım projeleri için ise gelecek yıllara yaygın yüklenme yapılabilir (md. 28).
Süreç nasıl kapanır? Faaliyet raporu ve kesin hesap
Üst yöneticiler ve harcama yetkilileri her yıl faaliyet raporu hazırlar; idare faaliyet raporları Sayıştaya ve Cumhurbaşkanlığına gönderilir (md. 41). Kesin hesap kanunu teklifi Hazine ve Maliye Bakanlığınca hazırlanır ve izleyen mali yılın Haziran ayı sonuna kadar Cumhurbaşkanınca TBMM'ye sunulur (md. 42). Sayıştay genel uygunluk bildirimini teklifin verilmesinden itibaren en geç 75 gün içinde Meclise sunar; kesin hesap kanunu teklifi yeni yıl bütçe kanunu teklifiyle birlikte görüşülür (Anayasa md. 161).
Kendinizi deneyin: 5 özgün soru ve cevapları
1. 2028 mali yılı bütçe kanun teklifinin TBMM'ye sunulabileceği son tarih nedir?
Cevap: Mali yılbaşından en az 75 gün önce, yani 17 Ekim 2027.
2. Bütçe Hazırlama Rehberi en geç ne zaman yayımlanır?
Cevap: Eylül ayının 15'ine kadar (5018 md. 16).
3. Geçici bütçe kanunu da çıkarılamazsa ne olur?
Cevap: Önceki yılın bütçesi yeniden değerleme oranına göre artırılarak uygulanır.
4. Bir idare kendi bütçesi içinde, aktarma yapılacak tertipteki ödeneğin en fazla yüzde kaçı kadar aktarma yapabilir?
Cevap: %20 (5018 md. 21).
5. Kesin hesap kanunu teklifi en geç ne zaman TBMM'ye sunulur?
Cevap: İlgili mali yılın sonundan itibaren en geç altı ay sonra, yani Haziran sonuna kadar.
Sınav konularının bütününü görmek için görevde yükselme sınavı konuları yazımıza, ihale tarafındaki ödenek şartı için 4734 ihale usulleri yazımıza bakabilirsiniz.
İlgili yazılar: Taşınır Mal Yönetmeliği · Doğrudan temin (22. madde)
Kaynaklar
Sık sorulan sorular
Okumak yetmez, ölçmek lazım
Görevde Yüksel seviyeni ölçer, hedef puanına (en az 60) ne kadar kaldığını gösterir ve sınava kalan güne göre günlük program çıkarır.
Ücretsiz başlaBunları da oku
Tüm yazılar →-
 Görevde yükselme sınav sonucu ne kadar geçerli?
Görevde yükselme sınavında başarı, yalnız ilan edilen kadrolar için kullanılır. Asıl adaylar sıralamayla atanır; yedek listeden atama ise başarı sıralamasının kesinleştiği tarihten itibaren en fazla altı ay ve aynı unvan için yeni sınav duyurusu yapılana kadar mümkündür (Genel Yönetmelik md. 12/C). Bu yazı sürenin nasıl işlediğini, sonucun neden sonraki sınava taşınmadığını ve bir kez atandıktan sonra unvanın nasıl korunduğunu anlatır.
7 dk okuma
-
 Cumhurbaşkanlığı teşkilatında 2024-2026 değişiklikleri: Genel Sekreterlik, 10 politika kurulu, tek ofis
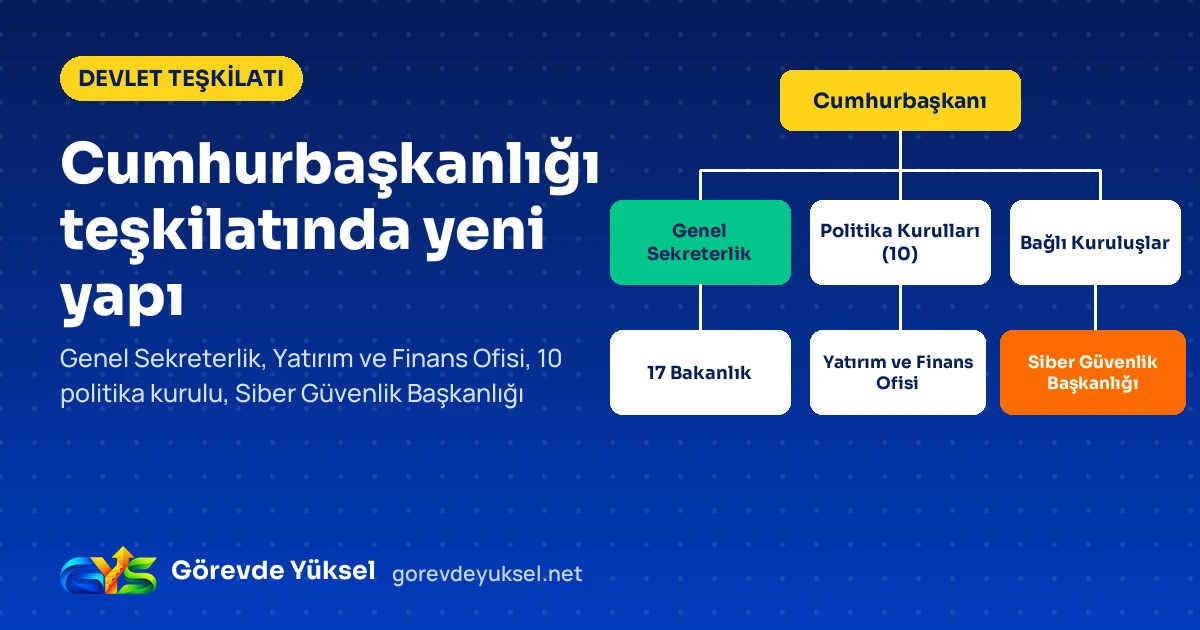
1 sayılı Cumhurbaşkanlığı Kararnamesinde 2024-2026'da sınavı etkileyen değişiklikler: İdari İşler Başkanlığının Genel Sekreterlik olması, Siber Güvenlik Başkanlığı, politika kurullarının 10'a çıkması ve ofislerin Yatırım ve Finans Ofisinde birleşmesi.
6 dk okuma
-
 3071 sayılı Dilekçe Hakkı Kanunu GYS özeti: 30 gün kuralı ve memurun şikâyet hakkı
3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanunun 11 maddesi: zorunlu unsurlar, incelenemeyecek dilekçeler, 30 ve 60 günlük cevap süreleri; memurların Şikâyet ve Müracaat Yönetmeliğindeki 3, 30 ve 10 günlük süreler.
6 dk okuma
-
 Disiplin cezasının özlük dosyasından silinmesi: 657 sayılı Kanun md. 133 başvurusu adım adım
Uyarma ve kınama 5, diğer cezalar 10 yıl sonra özlük dosyasından silinmesi için atamaya yetkili amire başvurulabilir. Süre hesabı, örnek dilekçe, kademe durdurmada disiplin kurulu mütalaası, ret halinde 60 günlük dava süresi ve görevde yükselmeye etkisi.
6 dk okuma
-
 4982 sayılı Bilgi Edinme Hakkı Kanunu GYS özeti: süreler, Kurul ve istisnalar
4982 sayılı Bilgi Edinme Hakkı Kanunu madde madde: başvuru şekli, 15 ve 30 iş günlük erişim süreleri, 15 günlük itiraz, 9 üyeli Bilgi Edinme Değerlendirme Kurulu ve md. 15-28 istisnaları tablolarla.
6 dk okuma
-
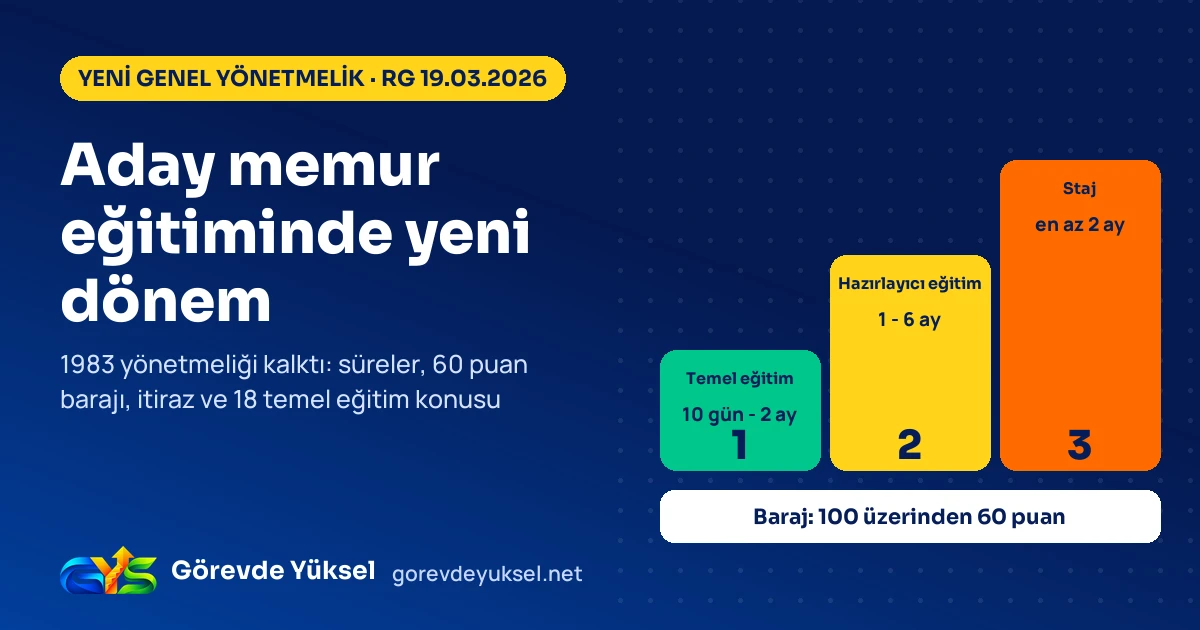 Aday memur eğitiminde yeni genel yönetmelik (2026): süreler, 60 puan barajı ve temel eğitim konuları
19 Mart 2026'da yürürlüğe giren Memurların Yetiştirilmeleri ve Eğitimleri Hakkında Genel Yönetmelik, 1983 tarihli aday memur yönetmeliğini kaldırdı. Hazırlayıcı eğitimin üst sınırı 6 aya çıktı; sınav, itiraz ve 18 temel eğitim konusu madde atıflarıyla.
6 dk okuma