



Kısaca
- Taşınır Mal Yönetmeliği, 5018 sayılı Kanunun 44. maddesine dayanır; 18/1/2007 tarihli ve 26407 sayılı Resmî Gazete'de yayımlanmıştır (BKK 2006/11545).
- Taşınırlardan harcama yetkilisi sorumludur; bu sorumluluğu taşınır kayıt yetkilisi ve taşınır kontrol yetkilisi aracılığıyla yerine getirir (md. 5).
- Taşınır kontrol yetkilisi ile taşınır kayıt yetkilisi görevi aynı kişide birleşemez (md. 6/3).
- Her giriş ve çıkış Taşınır İşlem Fişi ile yapılır; fiş en az üç nüsha düzenlenir ve her mali yıl “1”den numaralanır (md. 10).
- Sayım, devir, değer tespiti ve hurda komisyonları en az üç kişiden oluşur; bedelsiz devirde kural olarak beş yıl şartı aranır.
Masanızdaki bilgisayardan depodaki kâğıt topuna kadar kamuya ait her taşınır mal bir kayıt sistemine bağlıdır. Bu sistemin kuralları, eski Ayniyat Talimatnamesinin yerini alan Taşınır Mal Yönetmeliği'ndedir. Görevde yükselme sınavlarında, özellikle şef, ayniyat saymanı, ambar memuru ve idari-mali işler kadroları için bu yönetmelikten roller, belgeler ve sayı kuralları sorulur. Bu yazıda yönetmeliği sınav mantığıyla, madde atıflarıyla özetliyoruz. Harcama sürecindeki diğer roller için harcama yetkilisi, gerçekleştirme görevlisi ve muhasebe yetkilisi yazımızı okuyabilirsiniz.
Dayanak, kapsam ve yürürlük
Yönetmelik, 28/12/2006 tarihli ve 2006/11545 sayılı Bakanlar Kurulu Kararıyla kabul edilmiş, 18/1/2007 tarihli ve 26407 sayılı Resmî Gazete'de yayımlanmıştır. Dayanağı 5018 sayılı Kanunun 44. maddesidir (md. 3). Hükümlerin çoğu 1/7/2007'de, taşınır mal yönetim hesabına ilişkin 34. ve 35. maddeler 31/12/2007'de, bedelsiz devir ve sicil numarası gibi bazı hükümler ise yayımı tarihinde yürürlüğe girmiştir (md. 40).
Kapsam genel yönetim kapsamındaki kamu idareleri ve bunlara ait taşınırlardır (md. 2). Türk Silahlı Kuvvetleri (Jandarma ve Sahil Güvenlik dahil), MİT ve Emniyet Genel Müdürlüğünün taşınırlarında özel mevzuat uygulanır. İdarelerin fabrika ve imalathanelerinde kullanılan ilk madde ve malzemeler ile yarı mamul ve mamuller de kapsam dışıdır.
Kim, neden sorumlu?
| Görevli | Madde | Kim görevlendirir / kim olur? | Temel görevi |
|---|---|---|---|
| Harcama yetkilisi | md. 5 | Harcama biriminin en üst yöneticisi | Taşınırların etkili, ekonomik, verimli ve hukuka uygun edinilmesi, kullanılması ve kayıtların saydam tutulması |
| Taşınır kayıt yetkilisi | md. 6/1 | Harcama yetkilisi; memuriyet unvanına bağlı kalmaksızın nitelikli personel arasından | Taşınırları teslim almak, ambarda korumak, kullanıma vermek, kayıt tutmak, belgeleri saklamak |
| Taşınır kontrol yetkilisi | md. 6/2 | Harcama yetkilisi; yardımcıları veya bir alt kademe yöneticiler arasından | Kayıt yetkilisinin işlemlerini kontrol etmek, yönetim hesabı cetvelini imzalamak |
| Konsolide görevlisi | md. 7 | Mali hizmetler birimi yöneticisine bağlı | İdare düzeyinde ayrıntılı hesap ve icmal cetvellerini hazırlamak |
| Muhasebe yetkilisi | md. 8 | Muhasebe birimi | Taşınır işlemlerinin muhasebe kaydı; yönetim hesabı cetvelini muhasebe kayıtlarıyla karşılaştırıp onaylamak |
“Taşınır kontrol yetkilisi ile taşınır kayıt yetkilisi görevi aynı kişide birleşemez.” (Taşınır Mal Yönetmeliği, md. 6/3)
Personel yetersizliği nedeniyle taşınır kontrol yetkilisi görevlendirilemeyen harcama birimlerinde bu görevi harcama yetkilisinin kendisi yerine getirir. Kamu görevlileri kendilerine teslim edilen taşınırları en iyi şekilde muhafaza etmek, amacına uygun kullanmak ve görevden ayrılırken iade etmekle yükümlüdür; kasıt, kusur veya ihmalle kırılan, bozulan ya da kaybolan taşınırlar ilgililere tazmin ettirilir (md. 5).
2016'da unvan değişti
Eski metinlerde ve eski sorularda “taşınır kayıt ve kontrol yetkilisi” ifadesini görebilirsiniz. 22/4/2016 tarihli değişiklikle bu görev taşınır kayıt yetkilisi adını aldı; Ek madde 2'ye göre diğer mevzuattaki “taşınır kayıt ve kontrol yetkilisi” atıfları taşınır kayıt yetkilisine yapılmış sayılır. Kontrol işlevi ise ayrı bir görevli olan taşınır kontrol yetkilisindedir.
Defterler ve belgeler
9. madde dört defter sayar: Tüketim Malzemeleri Defteri (kod listesinin A bölümü), Dayanıklı Taşınırlar Defteri (B bölümü; her taşınır için ayrı giriş ve çıkış), Müze Defteri ve Kütüphane Defteri. Kayıtların ve belgelerin elektronik ortamda tutulması esastır (md. 11).
- Taşınır İşlem Fişi (TİF): Girişlerde, çıkışlarda, ambarlar arası devirlerde ve değer artışlarında düzenlenir. En az üç nüsha olur, her mali yıl başında “1”den başlayan sıra numarası alır ve dayanağı olan belgenin tarihinden önceki bir tarihi taşıyamaz (md. 10).
- Taşınır İstek Belgesi: Tüketim malzemesi veya dayanıklı taşınır talebinde kullanılır (md. 22-23).
- Taşınır Teslim Belgesi: Dayanıklı taşınırın kişiye zimmetlenmesinde düzenlenir; oda, büro, salon gibi ortak alanlar için Dayanıklı Taşınırlar Listesi asılır (md. 23).
- Kayıttan Düşme Teklif ve Onay Tutanağı: Fire, kayıp, kullanılamaz hâle gelme ve hurdaya ayırmada kullanılır (md. 27-28).
Giriş ve çıkış kuralları
Satın alınan taşınırlar teslim alındıktan sonra kod listesindeki hesap kodları itibarıyla üç nüsha TİF ile kaydedilir; fişin bir nüshası ödeme emri belgesine bağlanır (md. 15). Kayıt değeri satın almada maliyet bedelidir; bağışta belgeli değer, belge yoksa değer tespit komisyonunun belirlediği değer esas alınır. Bu komisyon harcama yetkilisinin onayıyla, taşınır kayıt yetkilisi ve işin uzmanı dahil en az üç kişiden oluşur (md. 13).
Tüketim malzemesi TİF düzenlenmeden hiçbir şekilde çıkış yapamaz ve çıkışlar “ilk giren ilk çıkar” esasına göre giriş bedelleri üzerinden kaydedilir (md. 22). Muhasebe kayıtlarında izlenen taşınırlara ait fişlerin bir nüshası, düzenleme tarihinden itibaren en geç 10 gün içinde ve her durumda mali yıl bitmeden muhasebe birimine gönderilir (md. 30).
Taşınır sorularını kısa kartlarla tekrar edin
Görevde Yüksel'de mali mevzuat konuları kurumunuzun sınav konu listesine göre ders özetlerine ve sayıları akılda tutmanızı kolaylaştıran kısa “altın bilgi” kartlarına bölünmüştür. Konu sonu sorular, süreli deneme sınavları ve karne ile hangi kuralı unuttuğunuzu görürsünüz. Kayıt ücretsizdir. Hemen ücretsiz kaydolun veya kamu mali yönetimi özetine göz atın.
Sayım, devir teslim ve hurda
| İşlem | Madde | Kurul | Ne zaman / nasıl? |
|---|---|---|---|
| Sayım | md. 32 | Harcama yetkilisi veya görevlendirdiği kişinin başkanlığında, kayıt yetkilisi dahil en az 3 kişi | Kayıt yetkilisi görevden ayrılırken, yıl sonunda, harcama yetkilisi gerekli gördüğünde |
| Ambar devri | md. 33 | Devir kurulu, en az 3 kişi | Kayıt yetkilisi teslim etmeden görevden ayrılamaz; Ambar Devir ve Teslim Tutanağı düzenlenir |
| Hurdaya ayırma | md. 28 | Biri işin uzmanı en az 3 kişilik komisyon | Harcama yetkilisinin onayıyla kayıttan çıkarılır |
| Değer tespiti | md. 13 | Kayıt yetkilisi ve uzman dahil en az 3 kişi | Bağış, sayım fazlası, iç üretim gibi hâller |
Fire, sayım noksanı, çalınma veya kırılma gibi hâllerde kasıt, kusur, ihmal veya tedbirsizlik olup olmadığı araştırılır ve sonuç ayrı bir tutanakla belirtilir (md. 27/3). Sayım fazlası taşınırlar, aynı nitelikte son bir yıl içinde giriş yapılan taşınırın değeriyle, yoksa değer tespit komisyonunun belirlediği değerle kayda alınır (md. 17).
Bedelsiz devir ve sicil numarası
Kayıtlara alınış tarihinden itibaren beş yılını tamamlamış ve idarenin ihtiyaç duymadığı taşınırlar, ihtiyacı olan idarelere bedelsiz devredilebilir; ancak bakım, onarım ve taşıma giderleri nedeniyle devralan için ekonomik olmayanlar devredilemez (md. 31). Ar-Ge projeleri için edinilenler, ulusal otomasyon sistemleri kapsamındakiler, uluslararası organizasyonlar için alınanlar ve devredilmezse kullanım imkânı kalmayacak tüketim malzemeleri gibi hâllerde beş yıl şartı aranmaz.
Giriş kaydı yapılan dayanıklı taşınırlara kayıt yetkilisi kalıcı bir sicil numarası verir. Numara üç grup rakamdan oluşur: taşınır kodu, giriş yılının son iki rakamı ve giriş sıra numarası (md. 36).
Yıl sonu: taşınır mal yönetim hesabı
34. maddeye göre taşınır mal yönetim hesabı, harcama birimleri itibarıyla taşınır kayıt yetkilisi tarafından hazırlanır ve taşınır kontrol yetkilisince kayıt, belge ve mali tablolarla uygunluğu kontrol edilerek imzalanır. Hesap; yıl sonu Sayım Tutanağı, Taşınır Sayım ve Döküm Cetveli, Harcama Birimi Taşınır Mal Yönetim Hesabı Cetveli ve yıl sonunda en son düzenlenen TİF'in sıra numarasını gösteren tutanaktan oluşur. Konsolide görevlilerince hazırlanan idare düzeyindeki cetveller idarenin kesin hesabına eklenir (md. 35). 5018 sayılı Kanunun 60. maddesi de taşınırlara ilişkin icmal cetvellerini düzenlemeyi mali hizmetler biriminin görevleri arasında sayar.
Kendinizi deneyin: 5 özgün soru ve cevapları
1. Taşınır kontrol yetkilisi görevlendirilemeyen bir harcama biriminde bu görevi kim yapar?
Cevap: Harcama yetkilisi (md. 6/2).
2. Tüketim malzemelerinin çıkışında hangi esas uygulanır?
Cevap: İlk giren ilk çıkar esası, giriş bedelleri üzerinden (md. 22).
3. 2023'te kayda alınan bir masa, 2026'da başka bir idareye bedelsiz devredilebilir mi?
Cevap: Kural olarak hayır; beş yıl şartı dolmamıştır. İstisna hâllerinden biri varsa devredilebilir (md. 31).
4. Dayanıklı taşınırın sicil numarasındaki ikinci grup rakam neyi gösterir?
Cevap: Giriş kaydedildiği yılın son iki rakamını (md. 36).
5. Taşınır kayıt yetkilisi görevden ayrılırken hangi işlem zorunludur?
Cevap: Taşınırları ve kayıtları yerine görevlendirilene devretmeden ayrılamaz; ayrılışta sayım yapılır (md. 32-33).
Sınav hazırlığını planlamak için görevde yükselme sınavına nasıl çalışılır yazısına da bakabilirsiniz.
İlgili yazılar: Doğrudan temin (22. madde) · Merkezî yönetim bütçe süreci
Kaynaklar
- Taşınır Mal Yönetmeliği, Resmî Gazete 18/1/2007, sayı 26407 (ilk metin)
- 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu, md. 44 ve 60
- Taşınır Mal Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, Resmî Gazete 22/4/2016, sayı 29692
Sık sorulan sorular
Okumak yetmez, ölçmek lazım
Görevde Yüksel seviyeni ölçer, hedef puanına (en az 60) ne kadar kaldığını gösterir ve sınava kalan güne göre günlük program çıkarır.
Ücretsiz başlaBunları da oku
Tüm yazılar →-
 Görevde yükselme sınav sonucu ne kadar geçerli?
Görevde yükselme sınavında başarı, yalnız ilan edilen kadrolar için kullanılır. Asıl adaylar sıralamayla atanır; yedek listeden atama ise başarı sıralamasının kesinleştiği tarihten itibaren en fazla altı ay ve aynı unvan için yeni sınav duyurusu yapılana kadar mümkündür (Genel Yönetmelik md. 12/C). Bu yazı sürenin nasıl işlediğini, sonucun neden sonraki sınava taşınmadığını ve bir kez atandıktan sonra unvanın nasıl korunduğunu anlatır.
7 dk okuma
-
 Cumhurbaşkanlığı teşkilatında 2024-2026 değişiklikleri: Genel Sekreterlik, 10 politika kurulu, tek ofis
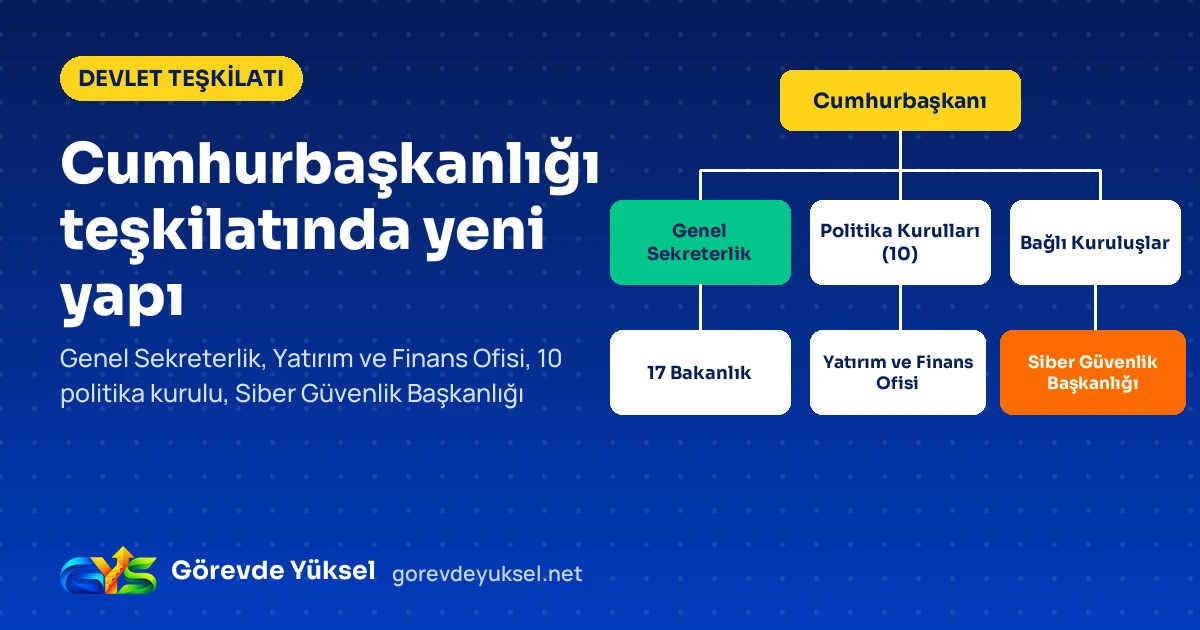
1 sayılı Cumhurbaşkanlığı Kararnamesinde 2024-2026'da sınavı etkileyen değişiklikler: İdari İşler Başkanlığının Genel Sekreterlik olması, Siber Güvenlik Başkanlığı, politika kurullarının 10'a çıkması ve ofislerin Yatırım ve Finans Ofisinde birleşmesi.
6 dk okuma
-
 3071 sayılı Dilekçe Hakkı Kanunu GYS özeti: 30 gün kuralı ve memurun şikâyet hakkı
3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanunun 11 maddesi: zorunlu unsurlar, incelenemeyecek dilekçeler, 30 ve 60 günlük cevap süreleri; memurların Şikâyet ve Müracaat Yönetmeliğindeki 3, 30 ve 10 günlük süreler.
6 dk okuma
-
 Disiplin cezasının özlük dosyasından silinmesi: 657 sayılı Kanun md. 133 başvurusu adım adım
Uyarma ve kınama 5, diğer cezalar 10 yıl sonra özlük dosyasından silinmesi için atamaya yetkili amire başvurulabilir. Süre hesabı, örnek dilekçe, kademe durdurmada disiplin kurulu mütalaası, ret halinde 60 günlük dava süresi ve görevde yükselmeye etkisi.
6 dk okuma
-
 4982 sayılı Bilgi Edinme Hakkı Kanunu GYS özeti: süreler, Kurul ve istisnalar
4982 sayılı Bilgi Edinme Hakkı Kanunu madde madde: başvuru şekli, 15 ve 30 iş günlük erişim süreleri, 15 günlük itiraz, 9 üyeli Bilgi Edinme Değerlendirme Kurulu ve md. 15-28 istisnaları tablolarla.
6 dk okuma
-
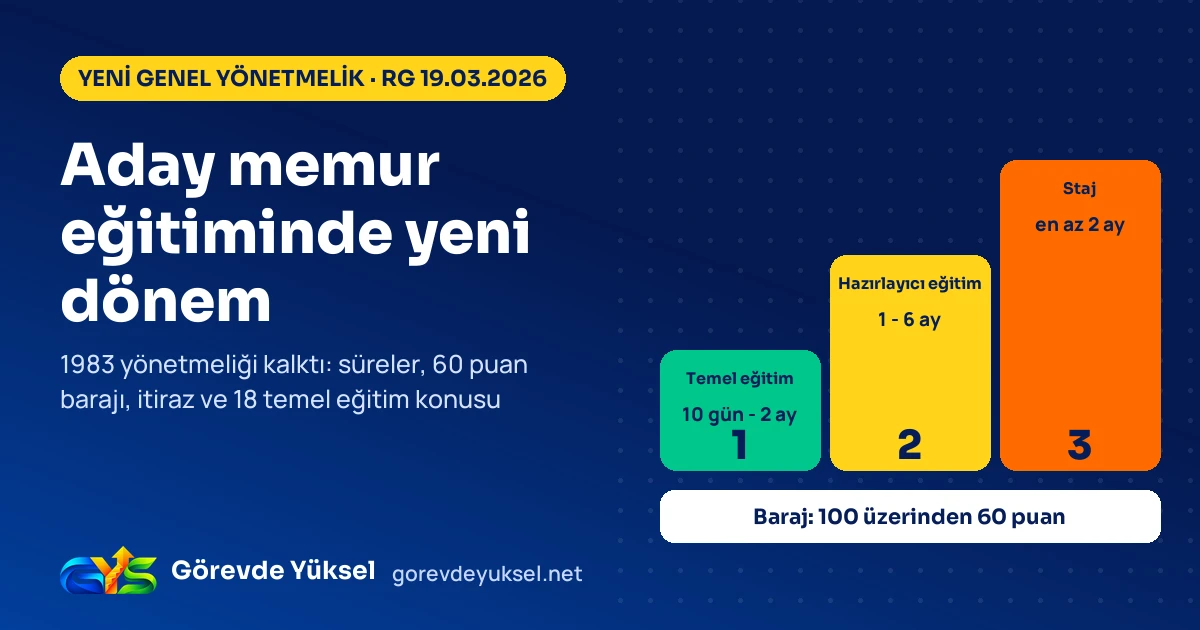 Aday memur eğitiminde yeni genel yönetmelik (2026): süreler, 60 puan barajı ve temel eğitim konuları
19 Mart 2026'da yürürlüğe giren Memurların Yetiştirilmeleri ve Eğitimleri Hakkında Genel Yönetmelik, 1983 tarihli aday memur yönetmeliğini kaldırdı. Hazırlayıcı eğitimin üst sınırı 6 aya çıktı; sınav, itiraz ve 18 temel eğitim konusu madde atıflarıyla.
6 dk okuma